 Jarvis
- Ler as contas sugeridas e saber o que fazer com “criar no plano” e “referencial a conferir”.
- Conferir o exemplo numérico, partida a partida, e o total do exemplo.
- Abrir cada citação do fundamento e ler o texto oficial do item.
- Ler a vigência e os avisos do roteiro.
As contas sugeridas
Roteiros de lançamento › Arrendamento pelo arrendatário › Contas sugeridas
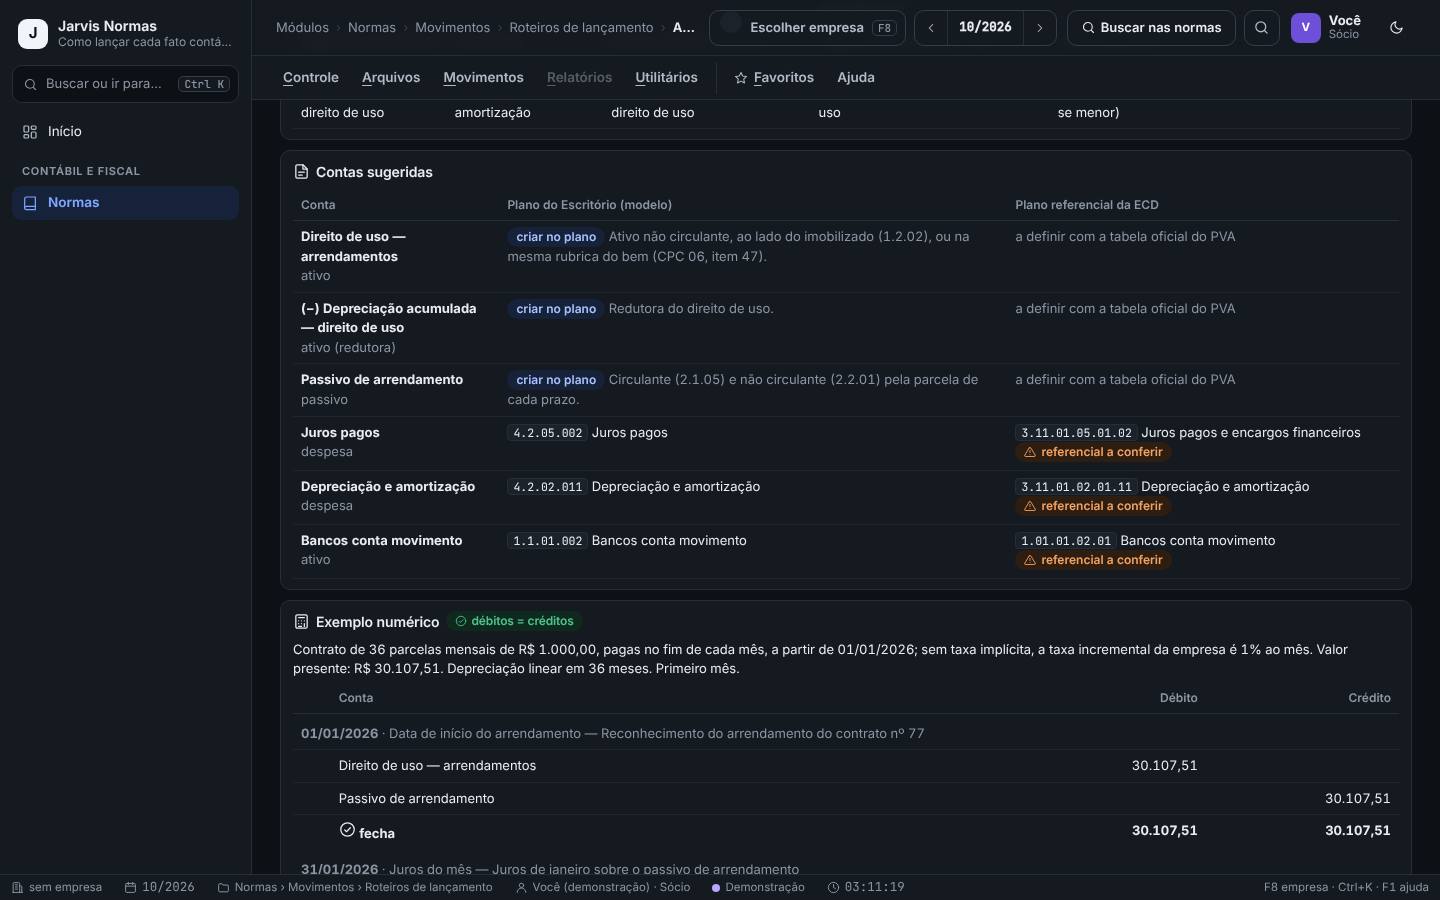
Cada conta do roteiro aparece com a natureza (ativo, passivo, receita, despesa), a conta do plano de contas modelo do Jarvis Escritório e a conta do plano referencial da ECD.
Antes de lançar, para achar a conta certa no plano da empresa.
Passo a passo
- Abra o roteiro Arrendamento pelo arrendatário e desça até Contas sugeridas.
- A coluna Plano do Escritório (modelo) traz a classificação e o nome da conta no plano modelo.
- Quando a conta não existe no plano modelo (ex.: o direito de uso e o passivo de arrendamento), aparece criar no plano, com a sugestão de onde criá-la.
- A coluna Plano referencial da ECD traz o código sugerido, marcado referencial a conferir: confira no PVA da ECD antes de mapear.
Para o contrato de aluguel de três anos de um cliente, a Marina cria no plano da empresa as contas do direito de uso e do passivo de arrendamento, no grupo sugerido pelo roteiro.
- O plano de cada empresa pode ser diferente do modelo: use o nome e a natureza da conta para achar a equivalente.
- O código referencial sugerido vem de um recorte da tabela oficial e fica “a conferir” até você conferir no PVA.
O exemplo numérico e o fundamento
Roteiros de lançamento › Arrendamento pelo arrendatário › Exemplo numérico · Fundamento
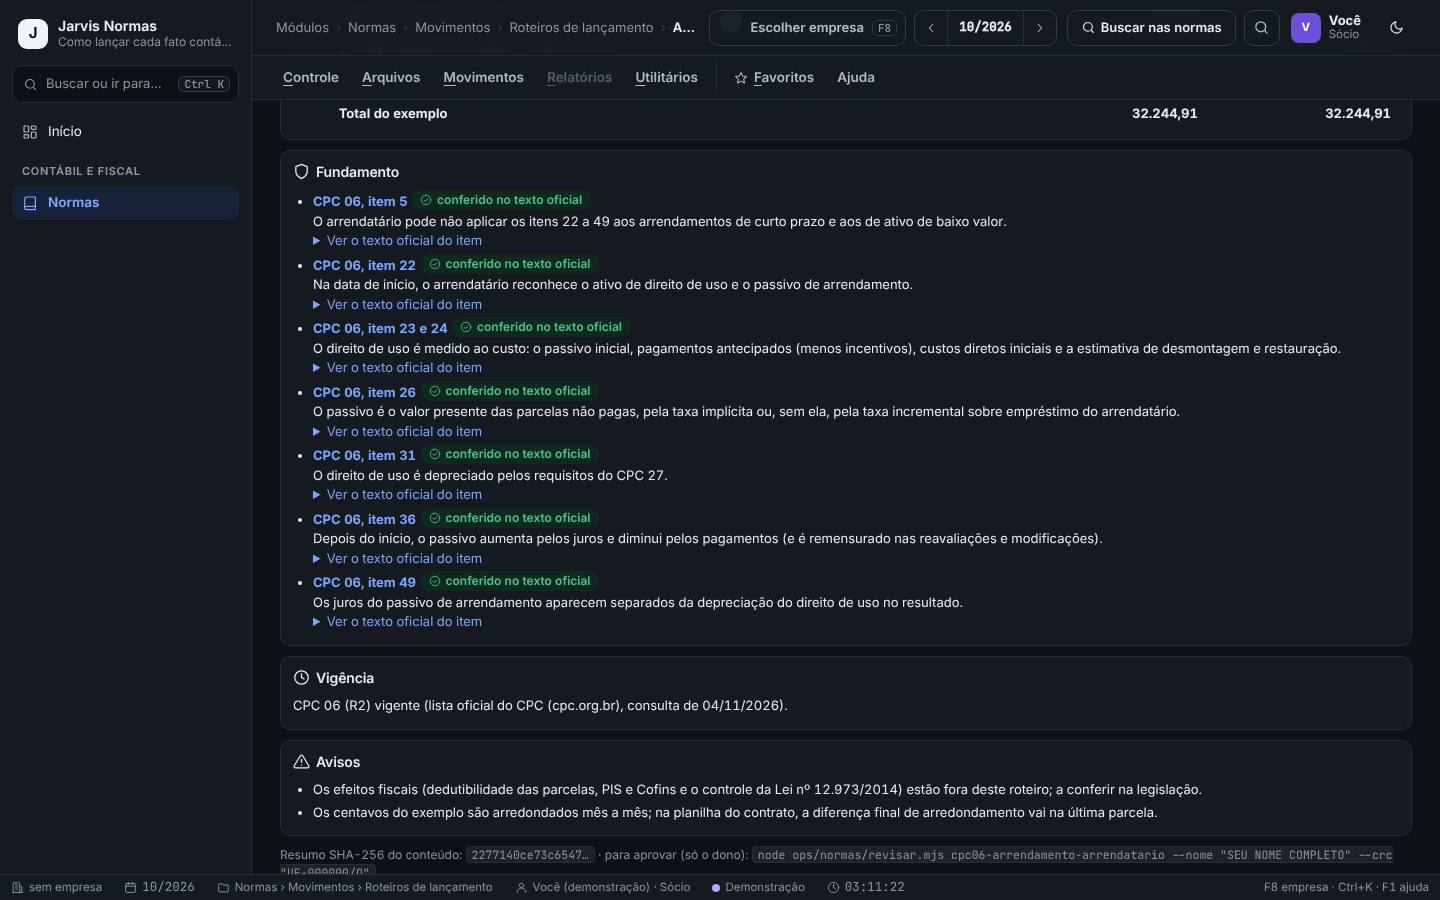
O exemplo põe números fictícios no fato e mostra cada partida com a data, o débito e o crédito. O Jarvis confere que cada partida fecha e que o total dos débitos é igual ao dos créditos. O fundamento cita a norma e o item de cada passo.
Para entender o roteiro com números e para conferir o lançamento que você montou.
Passo a passo
- Em Exemplo numérico, leia o enunciado e cada partida: a data, o evento, as contas e os valores. Cada partida termina com fecha.
- O selo débitos = créditos, ao lado do título, e a linha Total do exemplo confirmam que o exemplo inteiro fecha.
- Em Fundamento, cada citação (ex.: CPC 06, item 26) traz o resumo do que ela sustenta e a situação: conferido no texto oficial ou a conferir no texto oficial.
- Clique em Ver o texto oficial do item para ler o item sem sair do roteiro, ou clique na citação para abrir a norma no item.
- Por fim, leia a Vigência e os Avisos do roteiro.
No exemplo do arrendamento, o contrato de 36 parcelas é trazido a valor presente pela taxa incremental, e a Marina confere a partida do primeiro mês: os juros e a depreciação do direito de uso.
- No roteiro do IBS e da CBS, o exemplo é refeito pelo motor do Jarvis Reforma, com o cClassTrib e as alíquotas do ano, e a tela mostra se os valores batem.
- Os valores do exemplo são fictícios e redondos. Use o raciocínio, não os números.
Pratique na demonstração
- No roteiro “Perda estimada em créditos de clientes”, confira que o total do exemplo fecha.
- No roteiro “Subvenção governamental para compra de ativo”, ache uma conta marcada “criar no plano”.
- No roteiro “Ajuste a valor presente de recebível”, abra o texto oficial de uma citação com “Ver o texto oficial do item”.
Você sabe de onde vem cada conta, confere o exemplo e chega ao item da norma que sustenta cada passo.
Perguntas frequentes
O que quer dizer “a conferir no texto oficial”?
Que a citação não pôde ser conferida no acervo (por exemplo, uma lei, que não está no acervo de normas contábeis). Confira na fonte antes de usar.