 Jarvis
- Conhecer os 8 roteiros de lançamento e o que cada cartão mostra.
- Ler o “quando usar” para saber se o roteiro serve para o seu caso.
- Ler a tabela de lançamentos: evento, débito, crédito, histórico e base de cálculo.
- Saber que o roteiro sem o selo é uma sugestão a conferir.
Os roteiros de lançamento
Normas › Movimentos › Roteiros de lançamento
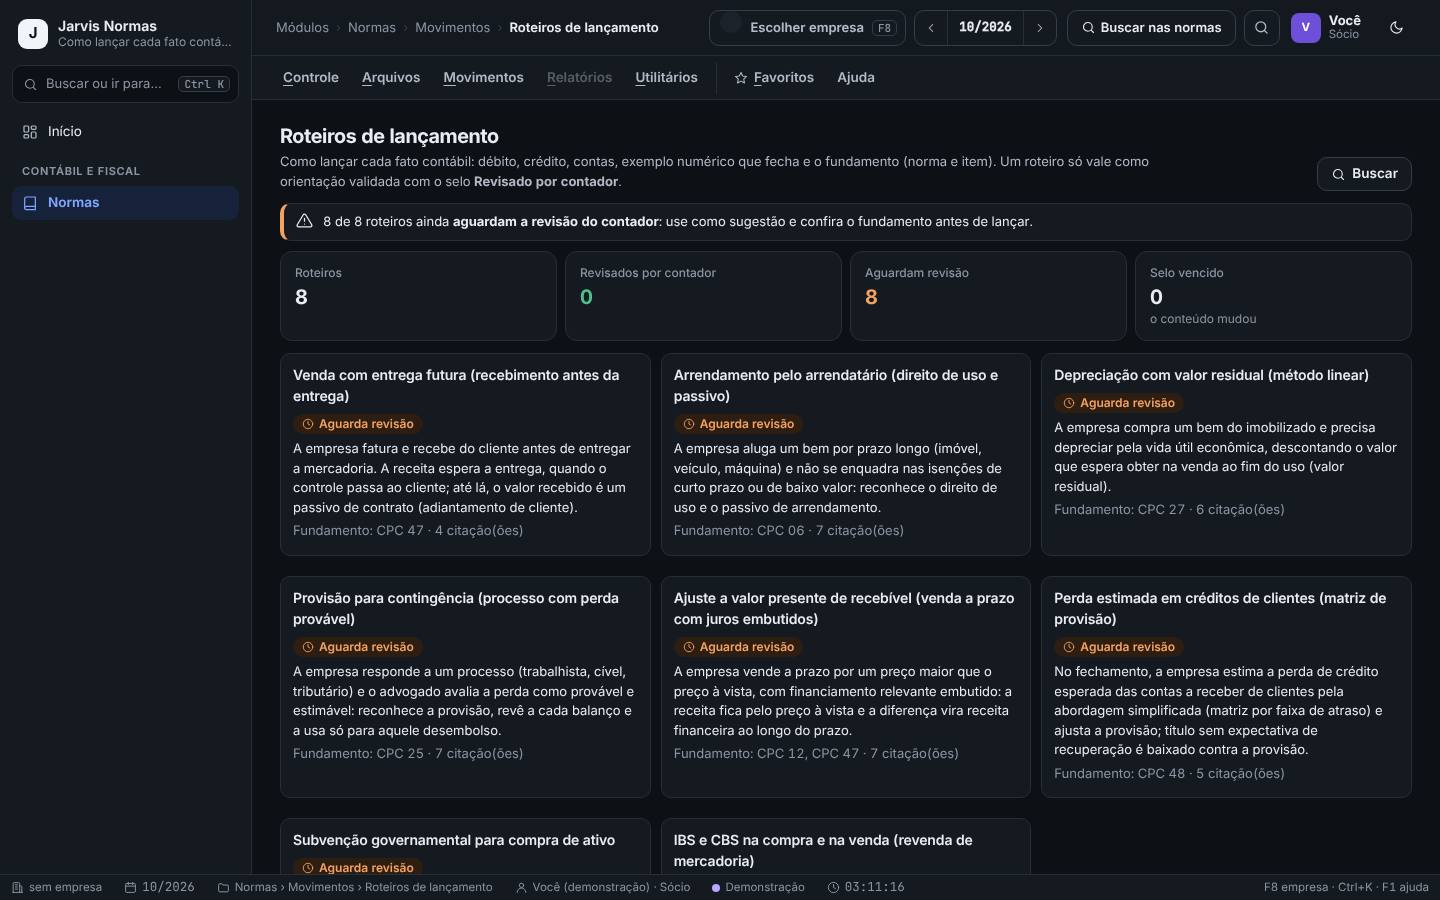
Cada roteiro ensina a lançar um fato contábil: venda com entrega futura, arrendamento pelo arrendatário, depreciação com valor residual, provisão para contingência, ajuste a valor presente de recebível, perda estimada em créditos de clientes, subvenção governamental para compra de ativo e ibs e cbs na compra e na venda.
Quando o fato do cliente se parece com um dos roteiros, ou para treinar a equipe num assunto.
Passo a passo
- Abra Movimentos › Roteiros de lançamento. No alto, os números: Roteiros, Revisados por contador, Aguardam revisão e Selo vencido.
- O aviso diz quantos roteiros ainda aguardam a revisão do contador: use esses como sugestão e confira o fundamento antes de lançar.
- Cada cartão traz o título, o selo (ex.: Aguarda revisão), o “quando usar” e as normas do fundamento, com o número de citações.
- Clique no título para abrir o roteiro inteiro.
Um cliente da Contabilidade Modelo comprou uma máquina. A Marina abre o roteiro “Depreciação com valor residual” para conferir a conta da depreciação mensal.
- A busca também acha os roteiros pelas palavras-chave: “depreciar”, “sucata”, “vida útil”.
- Um roteiro é um modelo para o caso típico. Leia o “quando usar” e os avisos: casos diferentes pedem análise.
Os lançamentos de um roteiro
Normas › Movimentos › Roteiros de lançamento › Depreciação com valor residual
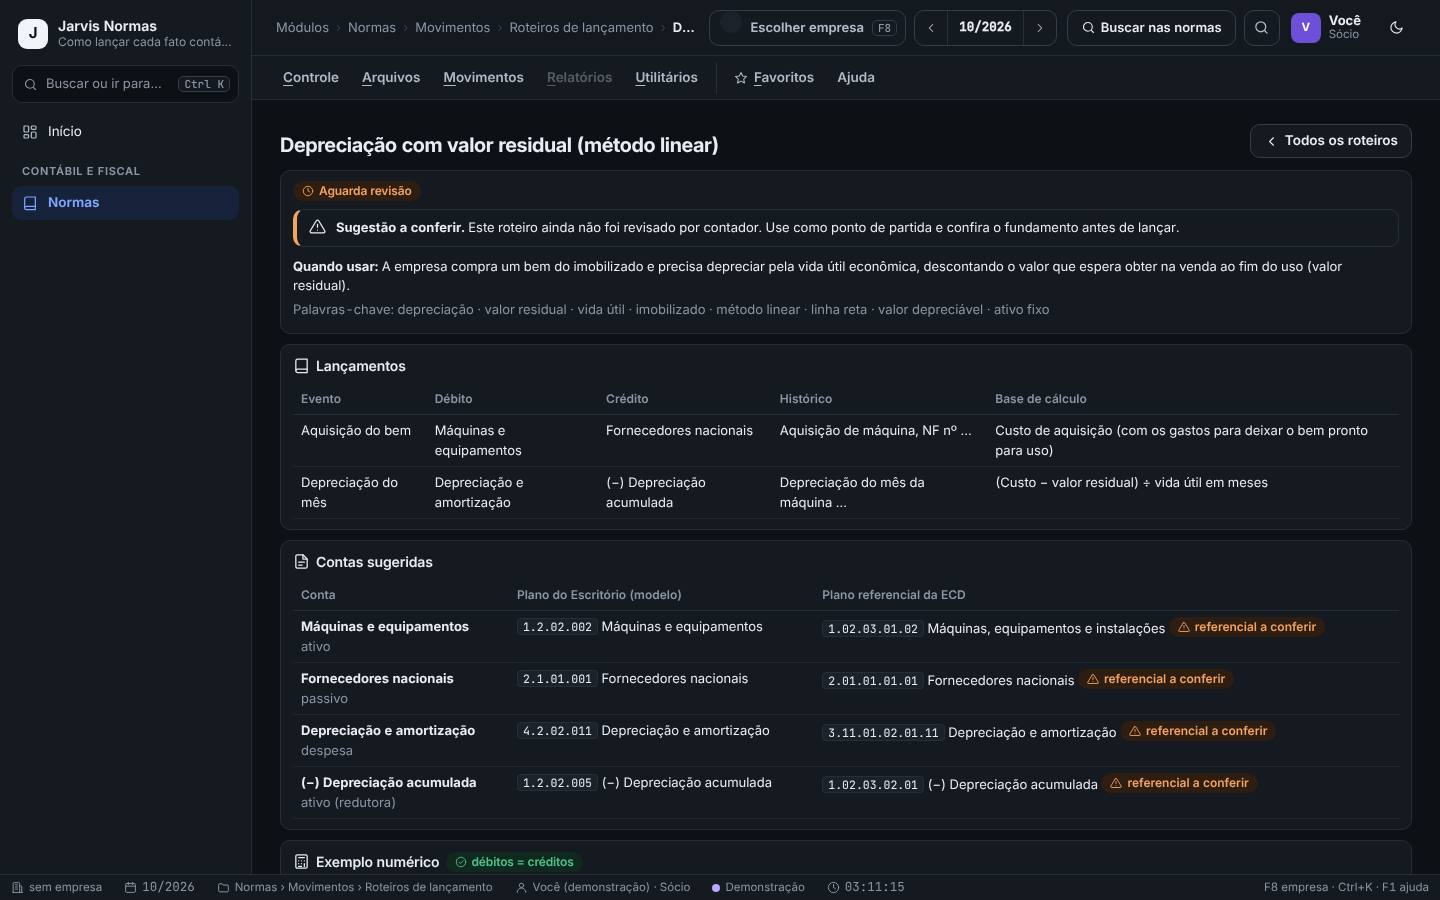
No alto do roteiro ficam o selo, o “quando usar” e as palavras-chave. A tabela Lançamentos traz cada evento do fato com o débito, o crédito, o histórico e a base de cálculo.
Para lançar o fato ou conferir um lançamento já feito.
Passo a passo
- Leia o selo e o aviso. Sem o selo, o roteiro diz: Sugestão a conferir. Este roteiro ainda não foi revisado por contador.
- Leia Quando usar: o caso que o roteiro cobre.
- Na tabela Lançamentos, cada linha é um evento (ex.: a compra da máquina e a depreciação do mês): a coluna Débito, a coluna Crédito, o Histórico sugerido e a Base de cálculo.
- Desça para as Contas sugeridas, o Exemplo numérico, o Fundamento, a Vigência e os Avisos (capítulo 6).
- Todos os roteiros, no alto, volta à lista.
No roteiro da depreciação, a Marina vê que a depreciação do mês vai a débito de despesa e a crédito da depreciação acumulada, com a base de cálculo do custo menos o valor residual, dividido pela vida útil.
- O histórico sugerido usa “nº …” no lugar do número do documento: troque pelo seu.
- O roteiro não grava lançamento nenhum: ele orienta. O lançamento continua sendo feito na Contabilidade, por quem tem a permissão.
Pratique na demonstração
- Abra o roteiro “Venda com entrega futura” e diga, para cada evento, qual conta vai a débito e qual vai a crédito.
- Abra o roteiro “Provisão para contingência” e leia o “quando usar”.
- Volte à lista e conte quantos roteiros aguardam a revisão do contador.
Você sabe dizer, para cada evento de um roteiro, o débito, o crédito e a base de cálculo.
Perguntas frequentes
Posso pedir um roteiro novo?
Pode sugerir pela Central de ajuda. Cada roteiro novo entra com o fundamento conferido no texto oficial e passa pela revisão do contador antes de receber o selo.