 Jarvis
- Abrir a simulação da Reforma da empresa ativa no Jarvis Escritório.
- Entender de onde vêm o movimento dos 12 meses e a redução do IBS e da CBS (pelas notas ou geral de 60%).
- Ler a tabela ano a ano e os cartões de 2033, no regime normal e no Simples Nacional.
- Usar a simulação como estimativa para conversar com o cliente, sem confundir com a apuração.
Abrir a simulação da empresa
Jarvis Escritório › Escrita Fiscal › Relatórios › Impostos › Simulação da Reforma Tributária (2026–2033)
Para mostrar ao cliente, com os números dele, o que muda até 2033: quanto ele paga hoje, quanto vai pagar com a CBS e o IBS e quanto de crédito as compras geram. Tudo a partir dos documentos da escrita fiscal dos últimos 12 meses.
Na reunião anual com o cliente, no planejamento tributário e quando o cliente do Simples perguntar se vale a pena recolher o IBS e a CBS "por fora".
Passo a passo
- No Jarvis Escritório, com a empresa ativa (F8), abra Escrita Fiscal › Relatórios › Impostos › Simulação da Reforma Tributária (2026–2033).
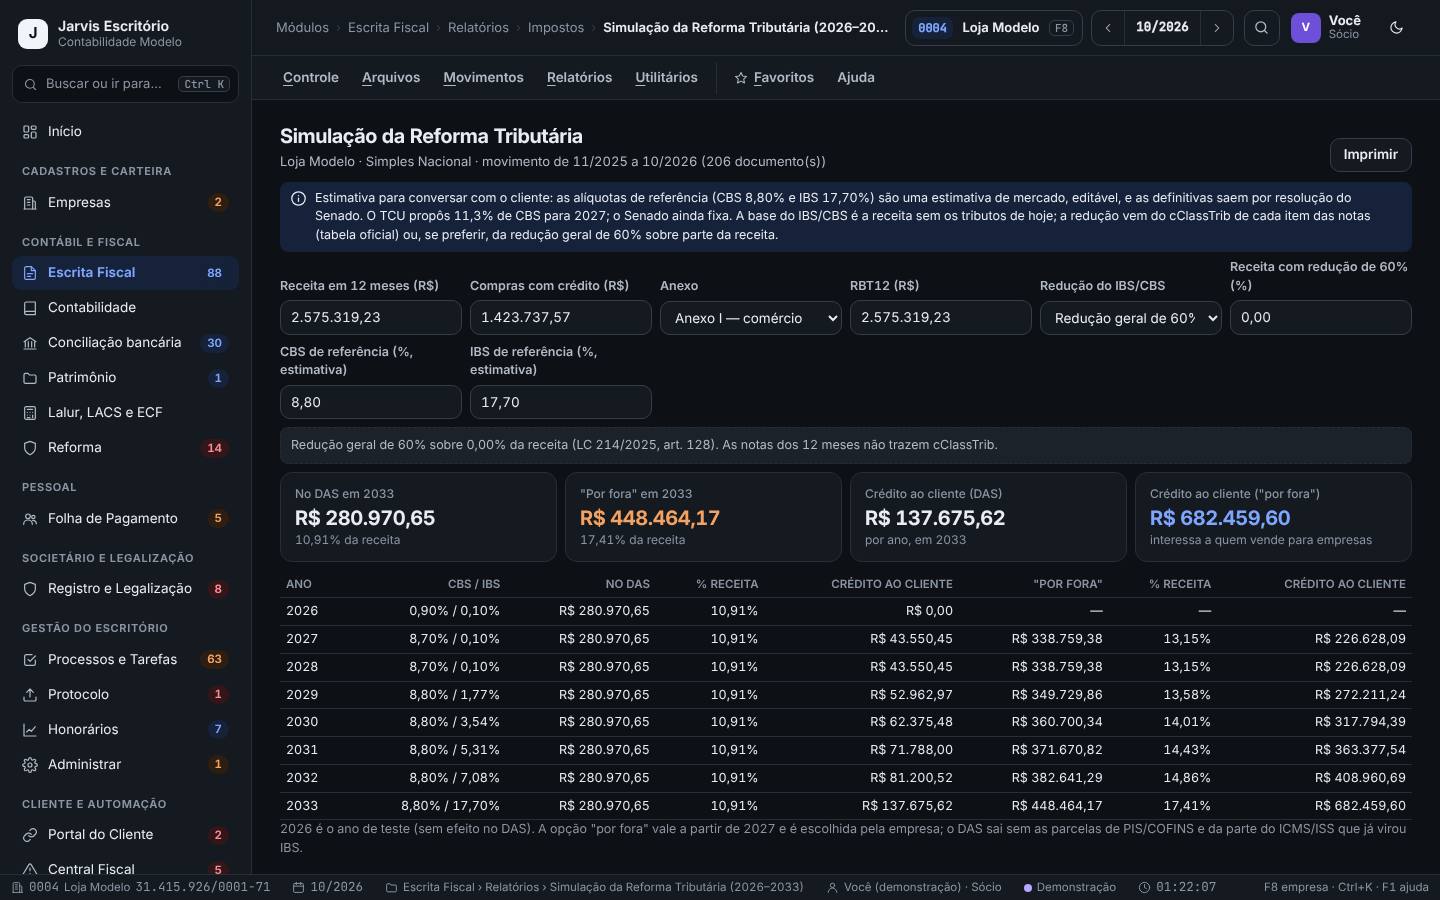
- O subtítulo traz a empresa, o regime e o período do movimento (ex.: de 11/2025 a 10/2026), com o número de documentos.
- Leia o quadro do alto: as alíquotas de referência são estimativa, editável; as definitivas saem por resolução do Senado.
- Confira os campos do movimento (no Simples: receita, compras com crédito, anexo e RBT12; no regime normal: vendas, serviços, compras com crédito, ICMS, ISS e PIS/Cofins efetivos). Todos podem ser ajustados.
Na Loja Modelo, do Simples Nacional, o movimento de 11/2025 a 10/2026 tem 206 documentos. Os campos já vêm com a receita e as compras desses meses.
- A simulação é da empresa ativa: troque de empresa com F8 e ela refaz com o movimento da outra.
- É uma estimativa para conversar com o cliente, não uma apuração. Alíquotas, reduções e prazos podem mudar por norma nova.
A redução pelo cClassTrib das notas
Jarvis Escritório › Escrita Fiscal › Relatórios › Impostos › Simulação da Reforma Tributária › Redução do IBS/CBS
A redução do IBS e da CBS depende do que a empresa vende e compra. A simulação tira essa redução do cClassTrib de cada item das notas dos 12 meses, pela tabela oficial, separada para a CBS e para o IBS, nas vendas e nas compras.
Sempre que as notas já trouxerem o cClassTrib. Sem ele, ou se você preferir, use a redução geral.
Passo a passo
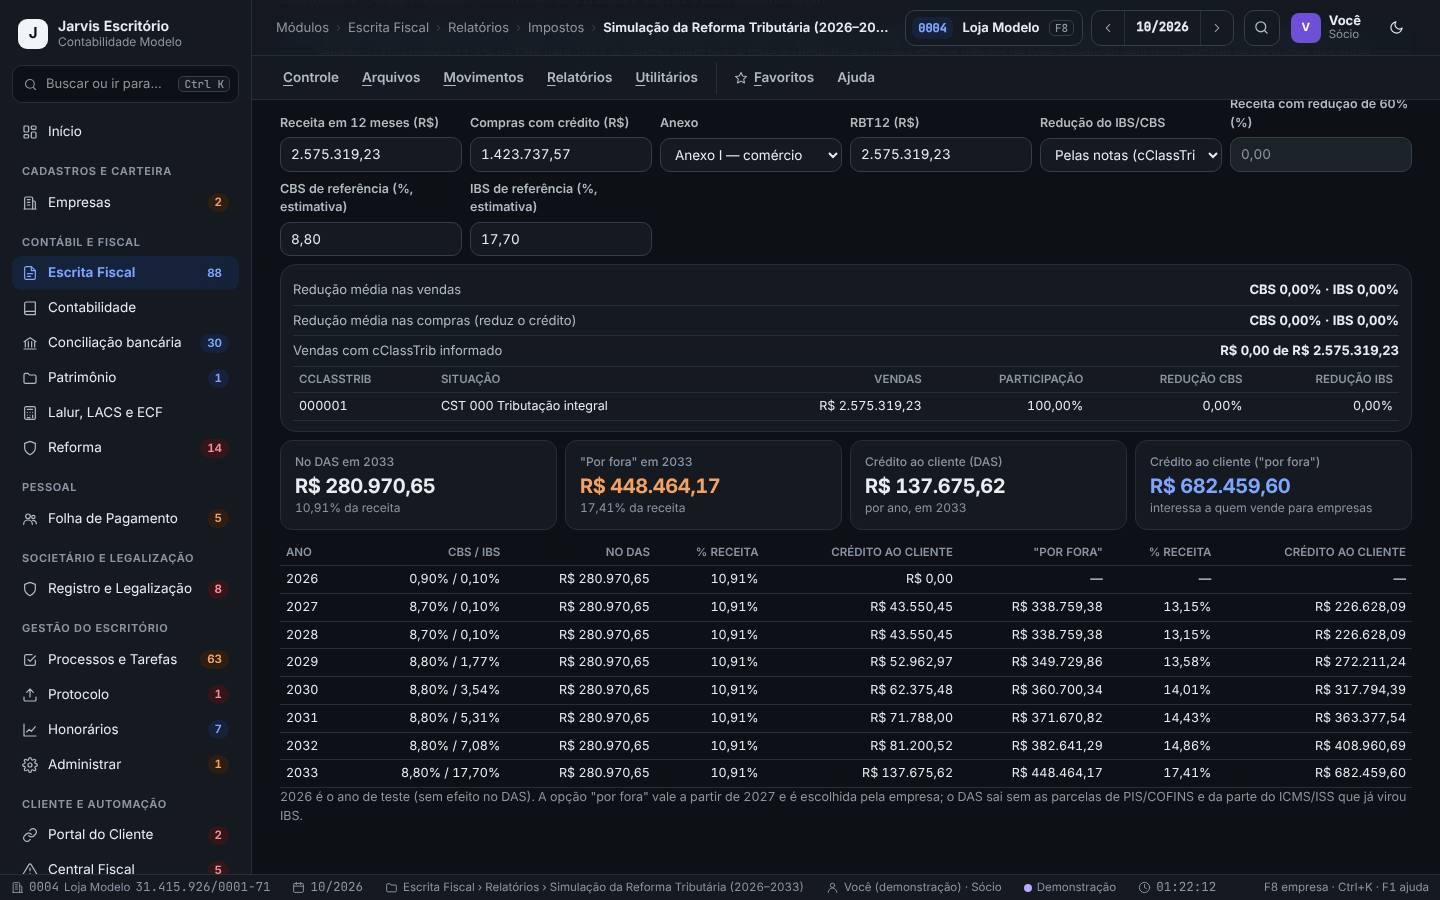
- Em Redução do IBS/CBS, escolha Pelas notas (cClassTrib).
- O quadro mostra a Redução média nas vendas, a Redução média nas compras (reduz o crédito), quanto das vendas tem cClassTrib e os cClassTrib que mais pesam, com a participação e a redução de cada um.
- Sem cClassTrib nas notas, escolha Redução geral de 60% e informe em Receita com redução de 60% (%) a parte da receita em atividades com alíquota reduzida (LC 214/2025, art. 128).
- Mude a CBS de referência e o IBS de referência para ver outros cenários: a tabela se refaz na hora.
As notas da demonstração ainda não trazem cClassTrib: a tela abre na redução geral e avisa. Em Pelas notas, o quadro mostra R$ 0,00 de vendas com cClassTrib, e tudo entra como 000001 (tributação integral), sem redução. Numa empresa cujas notas já trazem o 200003 (cesta básica) em parte das vendas, a redução média nas vendas aparece separada para a CBS e o IBS.
- Quanto mais notas com o cClassTrib certo, mais perto da realidade fica a simulação. Os capítulos 3 e 15 ajudam a conferir o cClassTrib.
- Um cClassTrib que a tabela só reconhece pelo CST aparece com o selo conferir: revise a classificação antes de usar o número com o cliente.
A tabela ano a ano e os cartões de 2033
Jarvis Escritório › Escrita Fiscal › Relatórios › Impostos › Simulação da Reforma Tributária › tabela
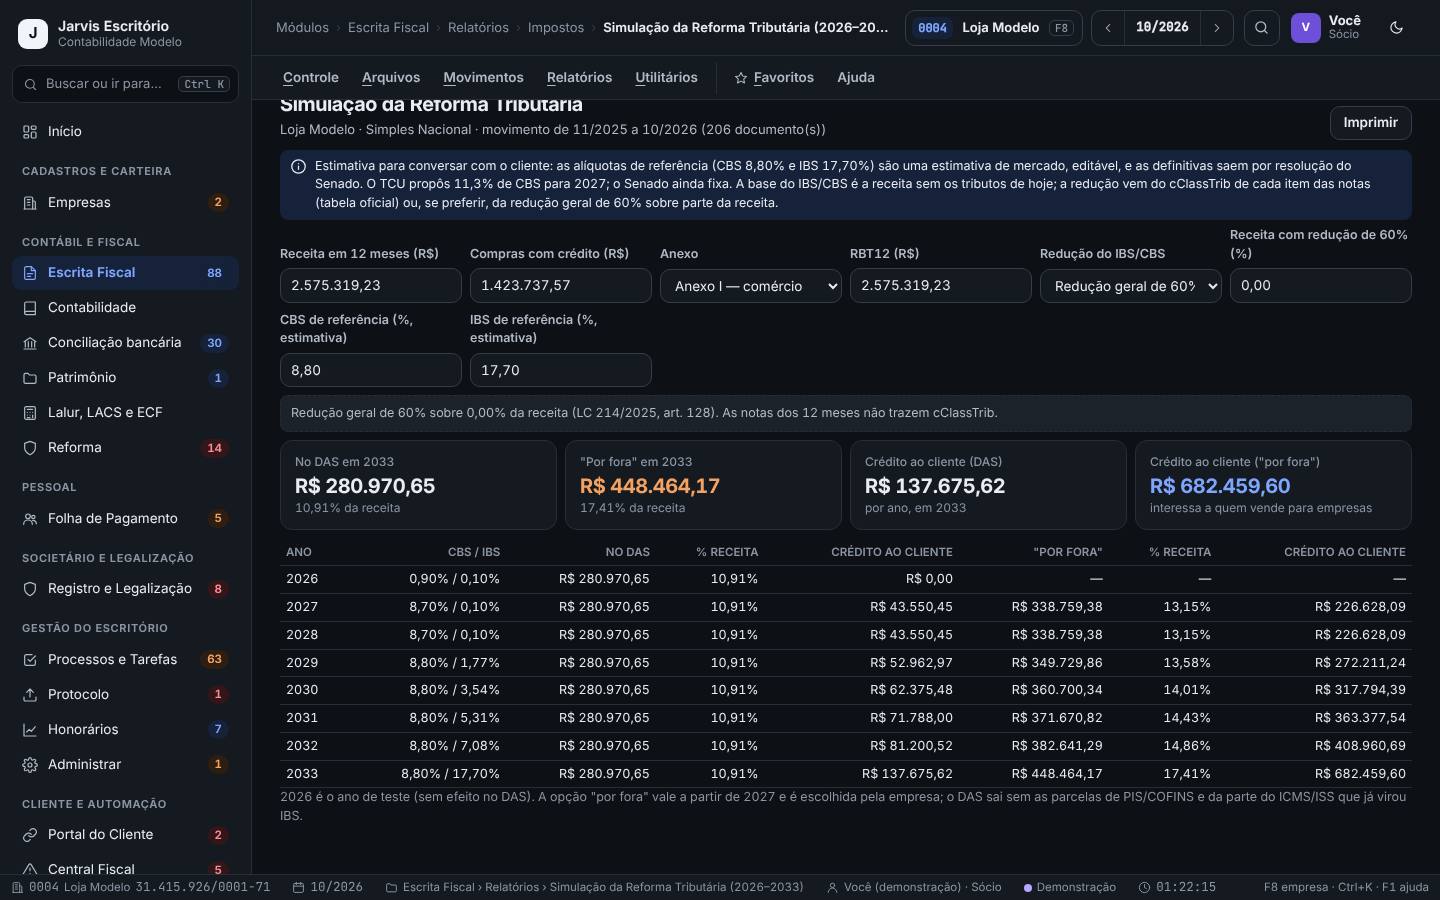
Mostra cada ano da transição com a CBS e o IBS do ano. No regime normal: ICMS e ISS, PIS e Cofins, CBS e IBS a recolher, os créditos e o total. No Simples: o DAS, o "por fora" e o crédito que cada opção dá ao cliente comprador.
Para explicar a transição e, no Simples, a escolha entre o DAS e o "por fora" a partir de 2027.
Passo a passo
- Leia os cartões: no Simples, No DAS em 2033, "Por fora" em 2033 e o Crédito ao cliente de cada opção; no regime normal, Carga hoje (2026), Carga em 2033, a Diferença e os Créditos das compras.
- Na tabela, siga ano a ano: 2026 é o ano de teste; em 2027 e 2028 a CBS entra cheia e o PIS e a Cofins acabam; de 2029 a 2032 o ICMS e o ISS diminuem e o IBS cresce; em 2033 ficam só a CBS e o IBS.
- No Simples, a opção "por fora" vale a partir de 2027 e é escolhida pela empresa: ela dá crédito cheio ao cliente comprador.
- Clique em Imprimir para o relatório em paisagem, com a estimativa e a forma da redução no subtítulo.
Na Loja Modelo, o DAS de 2033 fica em 10,91% da receita e o "por fora", em 17,41%, mas o crédito que o cliente comprador pode tomar fica perto de cinco vezes maior: interessa a quem vende para empresas.
- Leve o relatório impresso para a reunião e combine com o cliente os números que ele quer rever (receita, compras, alíquotas).
- A escolha entre DAS e "por fora" muda o preço e o crédito do cliente: é decisão da empresa com o contador, não do sistema.
Pratique na demonstração
- Abra a demonstração do Jarvis Escritório, ative a Loja Modelo (F8) e abra a Simulação da Reforma Tributária (2026–2033).
- Leia os cartões de 2033 e anote o DAS e o "por fora".
- Mude a CBS de referência para 11,3 e veja a tabela mudar.
- Troque para uma empresa do regime normal (F8) e compare os cartões.
Na Loja Modelo, o DAS de 2033 é 10,91% da receita e o "por fora", 17,41%. Com a CBS de referência em 11,3%, os valores a partir de 2027 sobem. Numa empresa do Lucro Real ou Presumido, os cartões passam a ser a carga de 2026, a de 2033 e a diferença.
Perguntas frequentes
A simulação está no Jarvis Reforma?
Ela fica no Jarvis Escritório, na Escrita Fiscal, porque usa o movimento dos documentos escriturados. O Jarvis Reforma cuida de que o cClassTrib das notas esteja certo, e é dele que a simulação tira a redução.
De onde vêm as alíquotas de referência?
São uma estimativa de mercado, editável (CBS 8,8% e IBS 17,7%). O TCU propôs 11,3% de CBS para 2027, e o Senado ainda fixa as alíquotas definitivas.
A simulação vale como apuração?
Não. É uma estimativa para orientar a conversa com o cliente. A apuração do IBS e da CBS segue as notas e a legislação de cada período.