 Jarvis
- Ler o cartão da Reforma no painel: quantas notas destacam IBS e CBS e quanto foi destacado.
- Entender as regras RTC na conferência de uma nota: CST, cClassTrib, alíquotas de referência e reduções.
- Saber como o Jarvis Reforma confere as reduções e a alíquota zero da LC 214/2025 pelo NCM do anexo.
- Conhecer o cronograma do destaque na NF-e, no CT-e, na NFS-e e no Simples Nacional.
O IBS e a CBS no painel da empresa
Reforma › Movimentos › Painel da empresa › Reforma Tributária: IBS e CBS
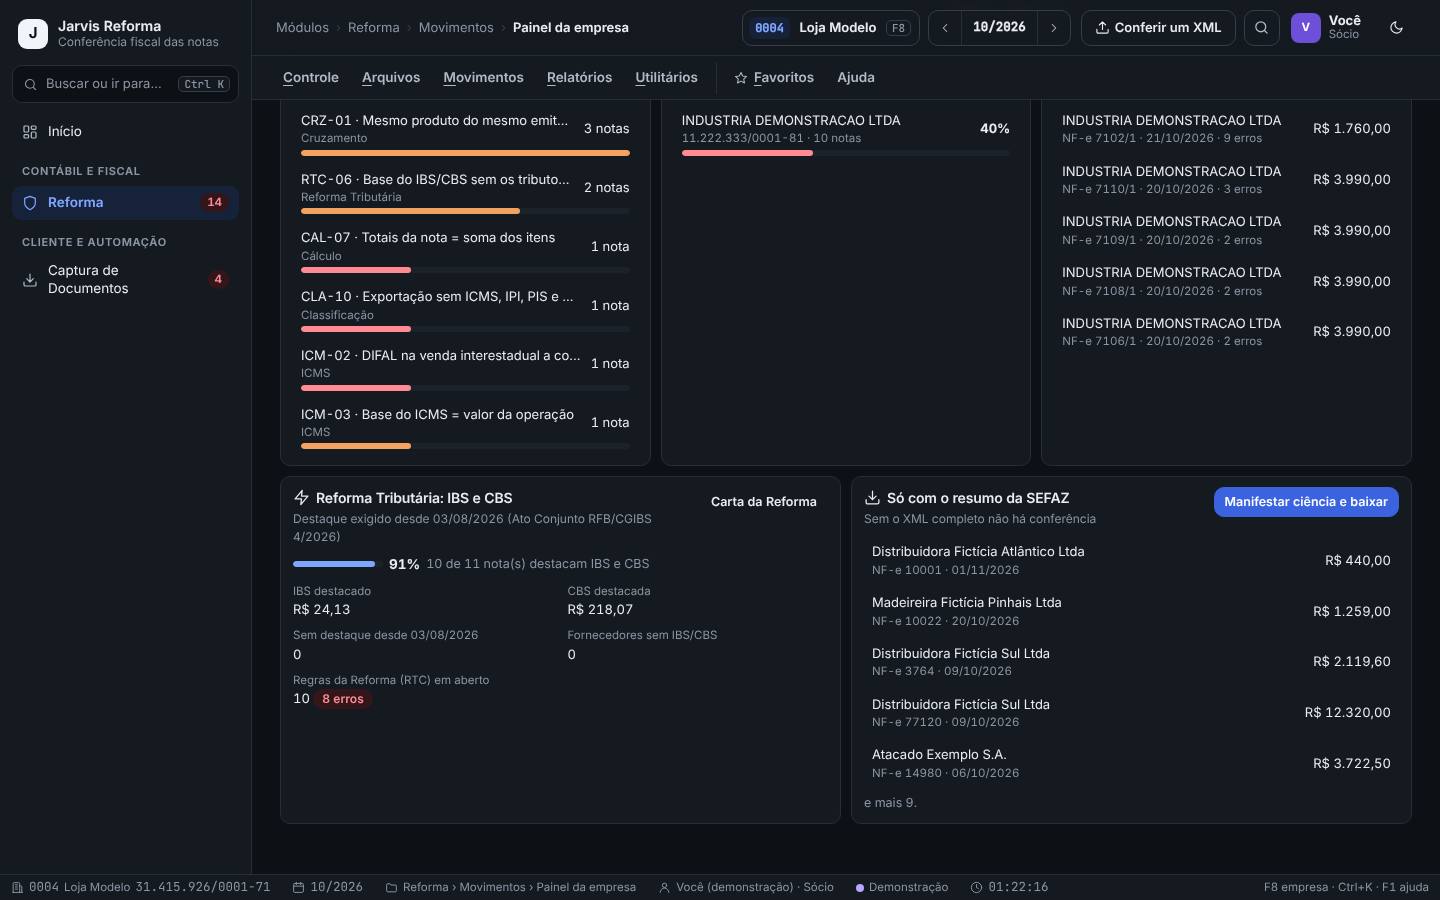
Mostra, num cartão, como as notas da empresa estão na Reforma: o percentual que destaca IBS e CBS, os valores destacados, as notas sem destaque desde a data exigida, os fornecedores que ainda não destacam e as regras da Reforma em aberto.
Toda semana durante a transição, e antes de conversar com o cliente sobre a Reforma.
Passo a passo
- Com a empresa ativa, abra Reforma › Movimentos › Painel da empresa e desça até o cartão Reforma Tributária: IBS e CBS.
- O subtítulo lembra a data: destaque exigido desde 03/08/2026 (Ato Conjunto RFB/CGIBS 4/2026).
- Leia o medidor: quantas notas conferidas destacam IBS e CBS (ex.: 10 de 11). Ao lado, IBS destacado e CBS destacada.
- Confira Sem destaque desde 03/08/2026, Fornecedores sem IBS/CBS e Regras da Reforma (RTC) em aberto. Cada número leva à lista filtrada.
- Carta da Reforma, no canto do cartão, abre o relatório para o cliente (capítulo 8).
Na Loja Modelo, 91% das notas destacam IBS e CBS: R$ 24,13 de IBS e R$ 218,07 de CBS. Nenhum fornecedor está sem destaque, mas há 10 apontamentos da Reforma em aberto, 8 deles erros.
- Em 2026 o destaque é de teste (0,9% de CBS e 0,1% de IBS estadual). Errar agora é o ensaio do que vai custar caro de 2027 em diante.
- Fornecedor que não destaca IBS e CBS põe em risco o crédito da empresa. Comece a conversa com ele cedo (capítulo 7).
CST e cClassTrib: as regras da Reforma na nota
Reforma › Movimentos › Notas conferidas › Enter na nota › Reforma Tributária
Na conferência da nota, a camada Reforma Tributária reúne as regras RTC (e as do CT-e e da NFS-e): o CST e o cClassTrib de cada item pela tabela oficial, a base sem os tributos que ficam fora, a alíquota de referência do ano, as reduções, o diferimento, o crédito presumido e o Imposto Seletivo.
Em toda nota com apontamento na Reforma, antes de aceitar o crédito de IBS e CBS.
Passo a passo
- Abra a nota com Enter e, em Itens da nota, leia a coluna CST / cClassTrib IBS·CBS de cada item.
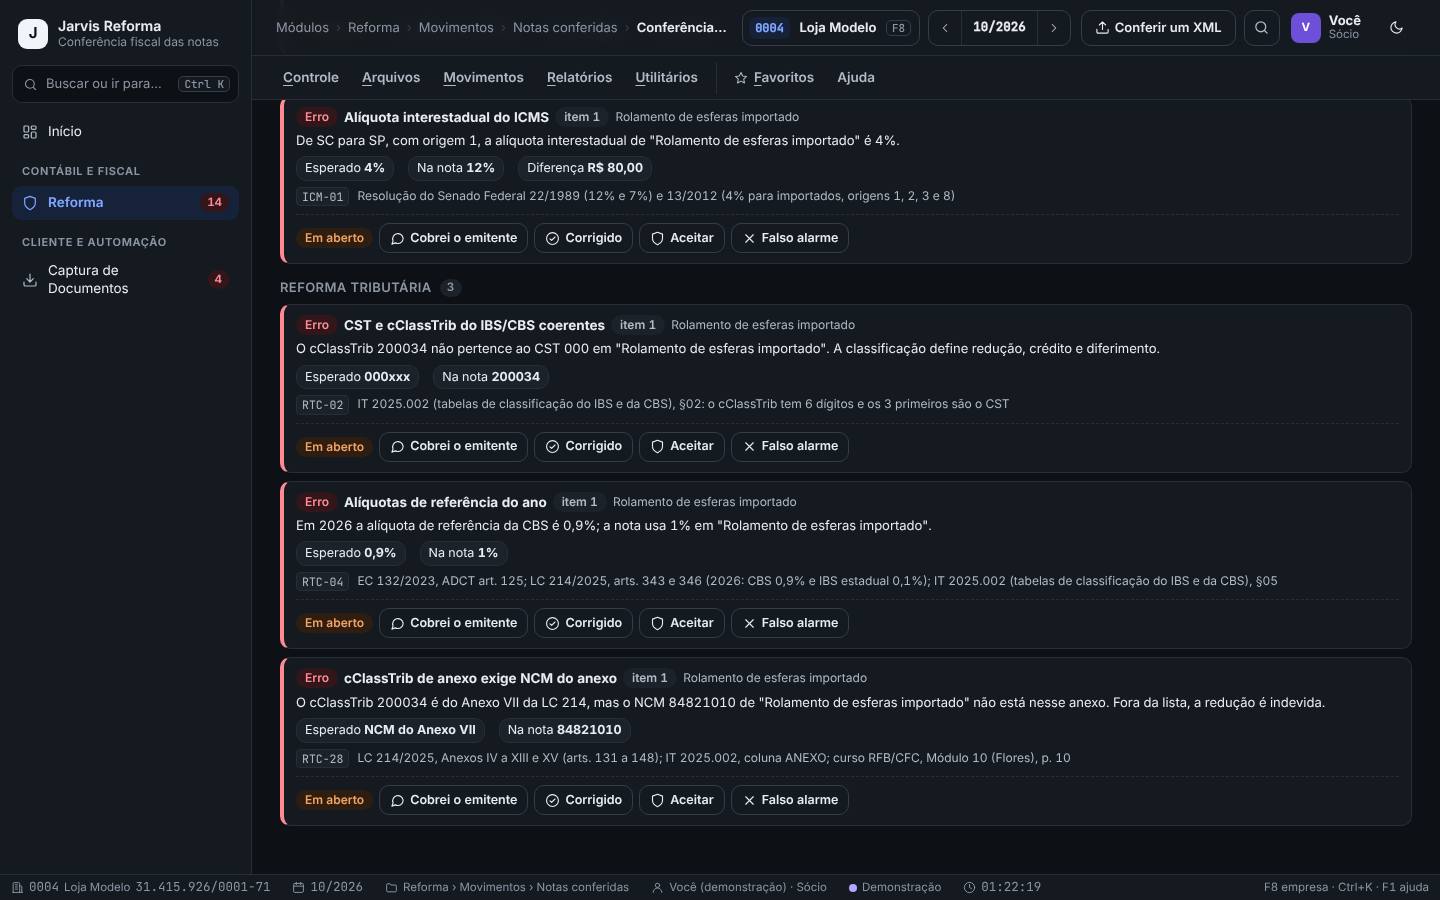
- Desça até a camada Reforma Tributária. Os 3 primeiros dígitos do cClassTrib são o CST: a regra RTC-02 aponta quando os dois não combinam.
- RTC-04 confere a alíquota de referência do ano pela data de emissão (em 2026, CBS 0,9% e IBS estadual 0,1%).
- RTC-06 confere a base: ficam fora o próprio IBS e CBS, o IPI, os descontos incondicionais e, de 2026 a 2032, o ICMS, o ISS, o PIS e a Cofins.
- Leia o fundamento de cada regra: a LC 214/2025, a NT 2025.002-RTC e as tabelas de classificação do IBS e da CBS (IT 2025.002).
Na NF-e 7102/1, o “Rolamento de esferas importado” tem CST 000 e cClassTrib 200034. A RTC-02 aponta que o 200034 não pertence ao CST 000, e a RTC-04 que a nota usa 1% de CBS quando em 2026 a referência é 0,9%.
- O cClassTrib precisa estar vigente e valer para o documento (RTC-09 na NF-e, CTE-36 no CT-e e NFS-18 na NFS-e).
- O optante do Simples Nacional não usa as alíquotas de 2026 (RTC-08, LC 214/2025, art. 348, III).
- A classificação define redução, crédito e diferimento. cClassTrib errado na nota do fornecedor vira crédito errado na empresa.
Reduções e alíquota zero da LC 214
Reforma › Arquivos › Catálogo de regras › Camada: Reforma Tributária
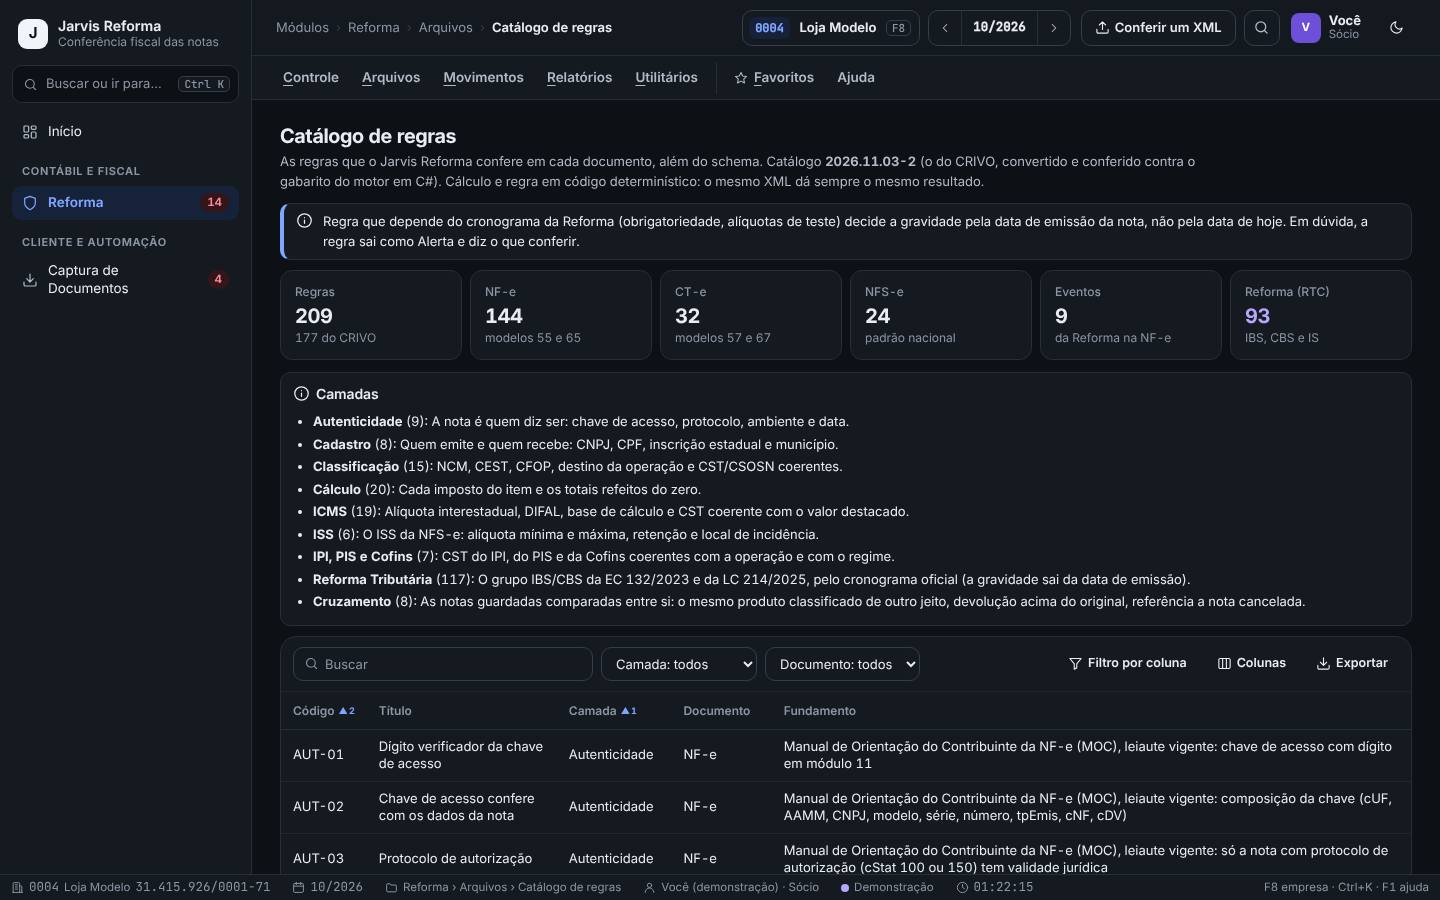
As reduções de 30% e de 60% e a alíquota zero dependem do cClassTrib e de o produto estar no anexo certo da LC 214/2025. O catálogo mostra cada regra que confere isso, com o fundamento.
Quando aparecer um apontamento de redução e você quiser entender a regra antes de cobrar o emitente.
Passo a passo
- Abra Reforma › Arquivos › Catálogo de regras. O cartão Reforma (RTC) conta as regras da Reforma na NF-e; a lista de Camadas mostra a Reforma Tributária com as regras da NF-e, do CT-e e da NFS-e juntas.
- Em Camada, escolha Reforma Tributária e, em Documento, NF-e.
- Leia as regras de redução: RTC-07 (alíquota efetiva = alíquota × (1 − redução)), RTC-11 (o percentual de redução do cClassTrib), RTC-28 (cClassTrib de anexo exige NCM do anexo) e RTC-29 (produto de anexo tributado integralmente).
- Leia as de alíquota zero: RTC-12 (Cesta Básica Nacional, art. 125 e Anexo I) e RTC-30 (hortícolas, frutas e ovos, art. 148 e Anexo XV).
- Use a busca da lista para achar uma regra pelo código ou por uma palavra (ex.: “diferimento”, “Seletivo”).
O fornecedor da Loja Modelo usou o cClassTrib 200034 (Anexo VII da LC 214) num rolamento de NCM 84821010, que não está no anexo. A RTC-28 aponta erro: fora da lista, a redução é indevida.
- A partir de 2027 entram as regras do PIS e da Cofins extintos (RTC-38), do IPI zerado (RTC-39) e do Imposto Seletivo (RTC-13 e seguintes).
- O catálogo explica a regra; ele não é parecer. Em caso de dúvida sobre o enquadramento de um produto, confira o anexo vigente da LC 214/2025 com a contabilidade.
O cronograma do destaque e a transição
Reforma › Relatórios › Carta da Reforma Tributária › Desde quando o destaque é exigido
O destaque de IBS e CBS entra em datas diferentes para cada documento e para o Simples Nacional. O Jarvis Reforma usa esse cronograma para decidir se a falta do destaque é erro, alerta ou só informativo.
Ao planejar a emissão da empresa e ao explicar ao cliente por que a nota dele recebeu um apontamento da Reforma.
Passo a passo
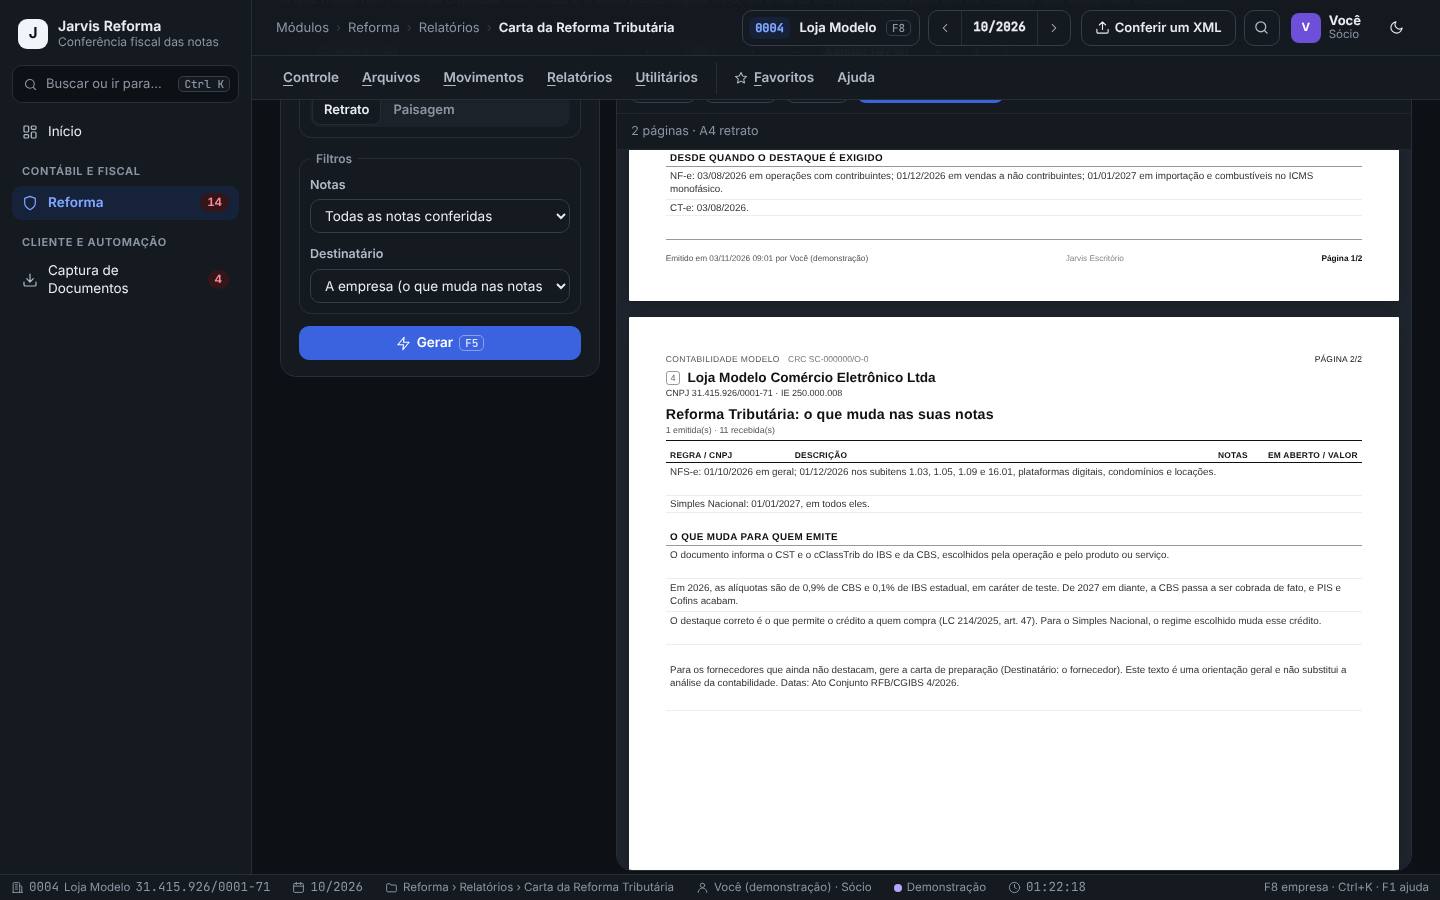
- Abra Reforma › Relatórios › Carta da Reforma Tributária e clique em Gerar (F5). Na carta, leia o bloco Desde quando o destaque é exigido.
- NF-e: 03/08/2026 em operações com contribuintes; 01/12/2026 em vendas a não contribuintes; 01/01/2027 em importação e combustíveis no ICMS monofásico.
- CT-e: 03/08/2026. NFS-e: 01/10/2026 em geral; 01/12/2026 nos subitens 1.03, 1.05, 1.09 e 16.01, plataformas digitais, condomínios e locações.
- Simples Nacional: 01/01/2027, em todos os documentos.
- Na transição, a CBS passa a ser cobrada de fato em 2027, quando o PIS e a Cofins acabam; o ICMS e o ISS diminuem até deixar de existir em 2033.
A Loja Modelo é do Simples Nacional. A NF-e que ela emitiu sem IBS e CBS recebe só um Informativo (RTC-01): para o Simples, o destaque passa a ser exigido em 01/01/2027.
- A RTC-01 decide pela data de emissão da nota: antes da data do documento, a falta do destaque é só informativa; depois dela, é erro (ou alerta, quando o emitente é do Simples Nacional, porque o regime escolhido muda o crédito de quem compra).
- As datas seguem o Ato Conjunto RFB/CGIBS 4/2026. Os prazos podem mudar por norma nova: confira a legislação vigente antes de orientar o cliente.
Pratique na demonstração
- Com a Loja Modelo ativa, abra o Painel da empresa e anote o percentual de notas que destacam IBS e CBS.
- Em Notas conferidas, filtre Regra: RTC-28 e abra a nota que aparecer.
- Na camada Reforma Tributária, leia o apontamento da RTC-28 e o fundamento.
- Abra o Catálogo de regras, filtre a camada Reforma Tributária e procure a RTC-12.
A RTC-28 aparece na NF-e 7102/1: o cClassTrib 200034 é do Anexo VII, e o NCM 84821010 não está nele. A RTC-12 trata da Cesta Básica Nacional com alíquota zero (LC 214/2025, art. 125 e Anexo I).
Perguntas frequentes
O que é o cClassTrib?
É o código de classificação tributária do IBS e da CBS, com 6 dígitos: os 3 primeiros são o CST. Ele diz se a operação tem redução, alíquota zero, diferimento, crédito presumido ou é tributada integralmente.
Por que uma nota de 2026 com IBS e CBS errados importa, se é teste?
Porque o erro de classificação no teste costuma ser o mesmo de 2027, quando a CBS passa a ser cobrada de fato. Corrigir agora evita crédito errado depois.
O Jarvis Reforma confere o Imposto Seletivo?
Sim, a partir de 2027: o valor, a base, o total e os produtos sujeitos ao imposto estão nas regras RTC-13, RTC-32, RTC-48, RTC-49 e seguintes.