 Jarvis
- Apurar o Simples Nacional com a memória de cálculo, a RBT12, o fator r e a conferência com o PGDAS-D, para uma empresa e para a carteira.
- Entender o ICMS no Simples (DIFAL, ST e DeSTDA) e a apuração débito × crédito do regime normal.
- Apurar o PIS e a COFINS, o IRPJ e a CSLL, as retenções e as demais apurações do mês.
- Tirar os livros fiscais com termos e gerar os arquivos da EFD ICMS/IPI, da EFD-Contribuições, da EFD-Reinf e das declarações estaduais.
- Usar o auditor fiscal e o fechamento da competência para travar o mês com segurança.
- Controlar as guias da empresa e da carteira: em aberto, vencidas, pagas e publicadas no portal.
Apurar o Simples Nacional (DAS)
Escrita Fiscal › Movimentos › Apurações › Simples Nacional, MEI e Presumido
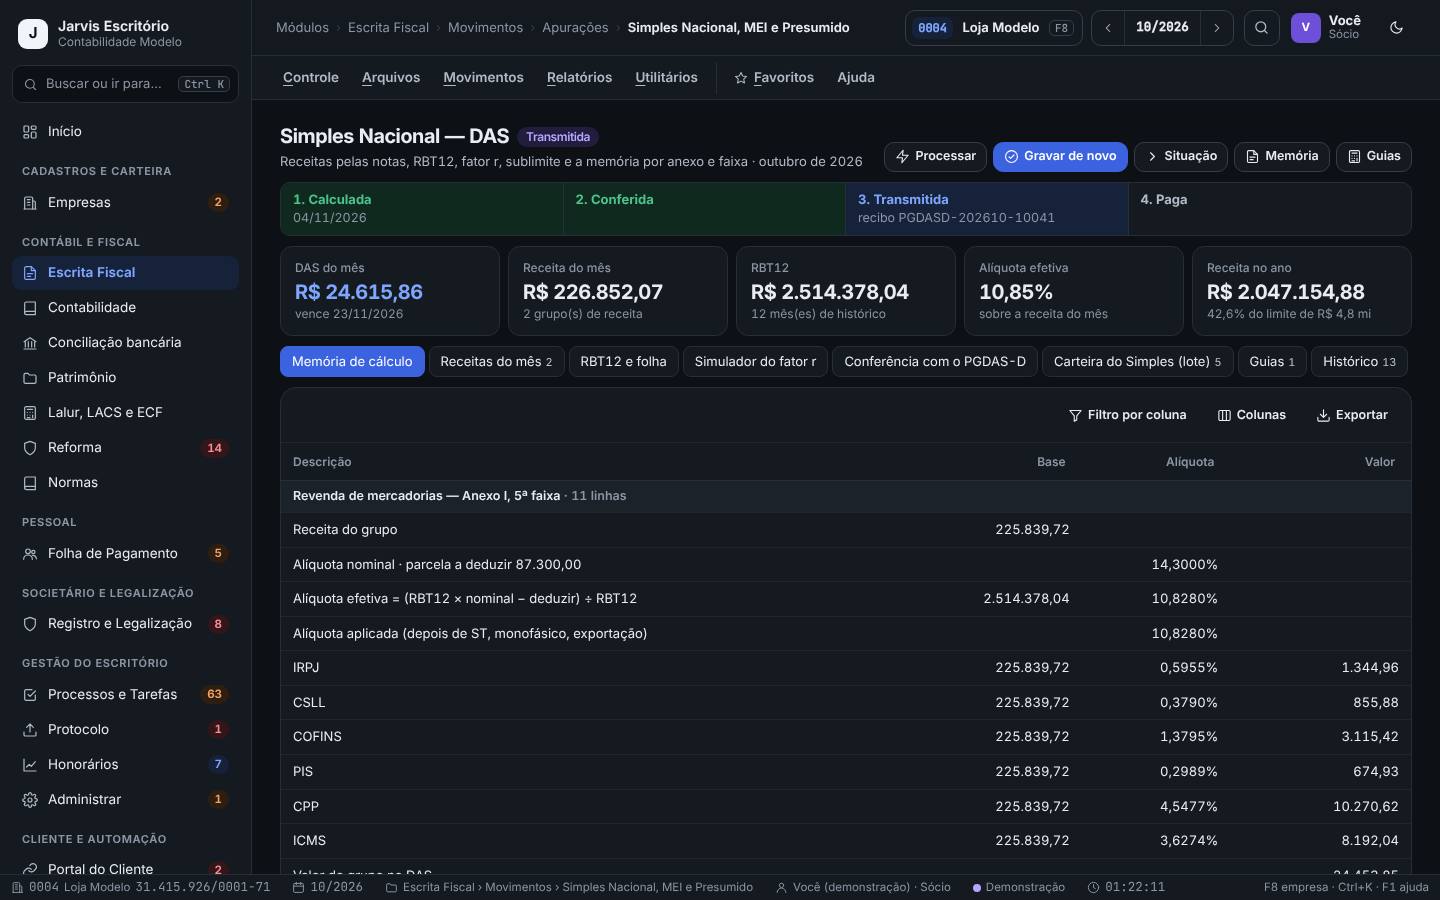
Calcula o DAS da competência pelas notas da empresa: receitas por grupo e anexo, RBT12, alíquota efetiva, fator r, sublimite e a partilha por tributo, com a memória de cálculo linha a linha.
Todo mês, depois de conferir os documentos da competência e antes de transmitir o PGDAS-D.
Passo a passo
- Escolha a empresa (F8) e a competência e abra Escrita Fiscal › Movimentos › Apurações › Simples Nacional, MEI e Presumido.
- Clique em Processar (F5): o sistema lê as receitas do mês e calcula. Para gravar a apuração e as guias, clique em Gravar apuração (ou Gravar de novo, quando já havia uma gravada; Ctrl+S).
- A linha de situação mostra os quatro passos: 1. Calculada, 2. Conferida, 3. Transmitida (com o recibo) e 4. Paga. O botão Situação abre o painel para escolher a Nova situação e informar o recibo, a data da transmissão, o número e o código de barras da guia; clique em Gravar situação. O pagamento é registrado nas guias.
- Leia os cartões: DAS do mês (com o vencimento), Receita do mês (grupos de receita), RBT12, Alíquota efetiva, Fator r e Receita no ano (com o percentual do limite).
- Na aba Memória de cálculo, cada grupo de receita mostra o anexo e a faixa, a alíquota nominal e a parcela a deduzir, a fórmula da alíquota efetiva, a alíquota aplicada (depois de ST, monofásico e exportação) e a partilha: IRPJ, CSLL, COFINS, PIS, CPP e ICMS ou ISS.
- Em Receitas do mês, confira de que notas vieram as receitas de cada grupo.
- Mexeu em algum documento depois do cálculo? Clique em Processar e depois em Gravar de novo. O botão Memória (Ctrl+P) imprime a memória de cálculo e Guias mostra as guias da apuração.
Em 09/2026, a Loja Modelo teve receita de cerca de R$ 231 mil em dois grupos: revenda de mercadorias (Anexo I, 5ª faixa) e serviços do Anexo III. Com a RBT12 de R$ 2,5 milhões, a alíquota efetiva ficou em 10,86% e o DAS em R$ 25.110,26, já transmitido. A memória mostra, por exemplo, a parcela do ICMS (3,6295% sobre a revenda) e a do ISS (5% sobre os serviços).
- O cartão Receita no ano mostra quanto do limite anual do Simples já foi usado. Fique de olho nas empresas que se aproximam do sublimite estadual.
- O relatório Relatórios › Impostos › Simples Nacional e DEFIS imprime a memória de cálculo do DAS, o extrato do ano e os dados da DEFIS (ano-base).
- As faixas, alíquotas, parcelas a deduzir e a partilha seguem a LC 123/2006 e as resoluções do CGSN. Confira as tabelas vigentes sempre que a legislação mudar.
- O Jarvis calcula e confere; a transmissão do PGDAS-D é feita no Portal do Simples Nacional (a integração direta está preparada, não configurada).
RBT12, fator r e conferência com o PGDAS-D
Escrita Fiscal › Movimentos › Apurações › Simples Nacional, MEI e Presumido › Conferência com o PGDAS-D
As abas da apuração mostram de onde veio a RBT12, qual foi a folha dos 12 meses (para o fator r), simulam o fator r e conferem o cálculo do Jarvis com o extrato do PGDAS-D transmitido.
Na primeira apuração de uma empresa nova, quando o fator r está perto do limite e todo mês depois de transmitir o PGDAS-D.
Passo a passo
- Na aba RBT12 e folha, veja a RBT12 (automática, pela soma das apurações), a folha do mês (com pró-labore e encargos) e a folha dos 12 meses. A tabela Histórico mês a mês mostra a receita, a folha e a fonte de cada mês. Voltar ao automático desfaz um valor digitado.
- Na aba Simulador do fator r, veja o Fator r atual (folha ÷ RBT12), a alíquota efetiva no Anexo III × Anexo V, a Folga até cair no V ou a Folha que falta para o III e a Diferença no mês. Sem receita sujeita ao fator r no mês, a aba avisa.
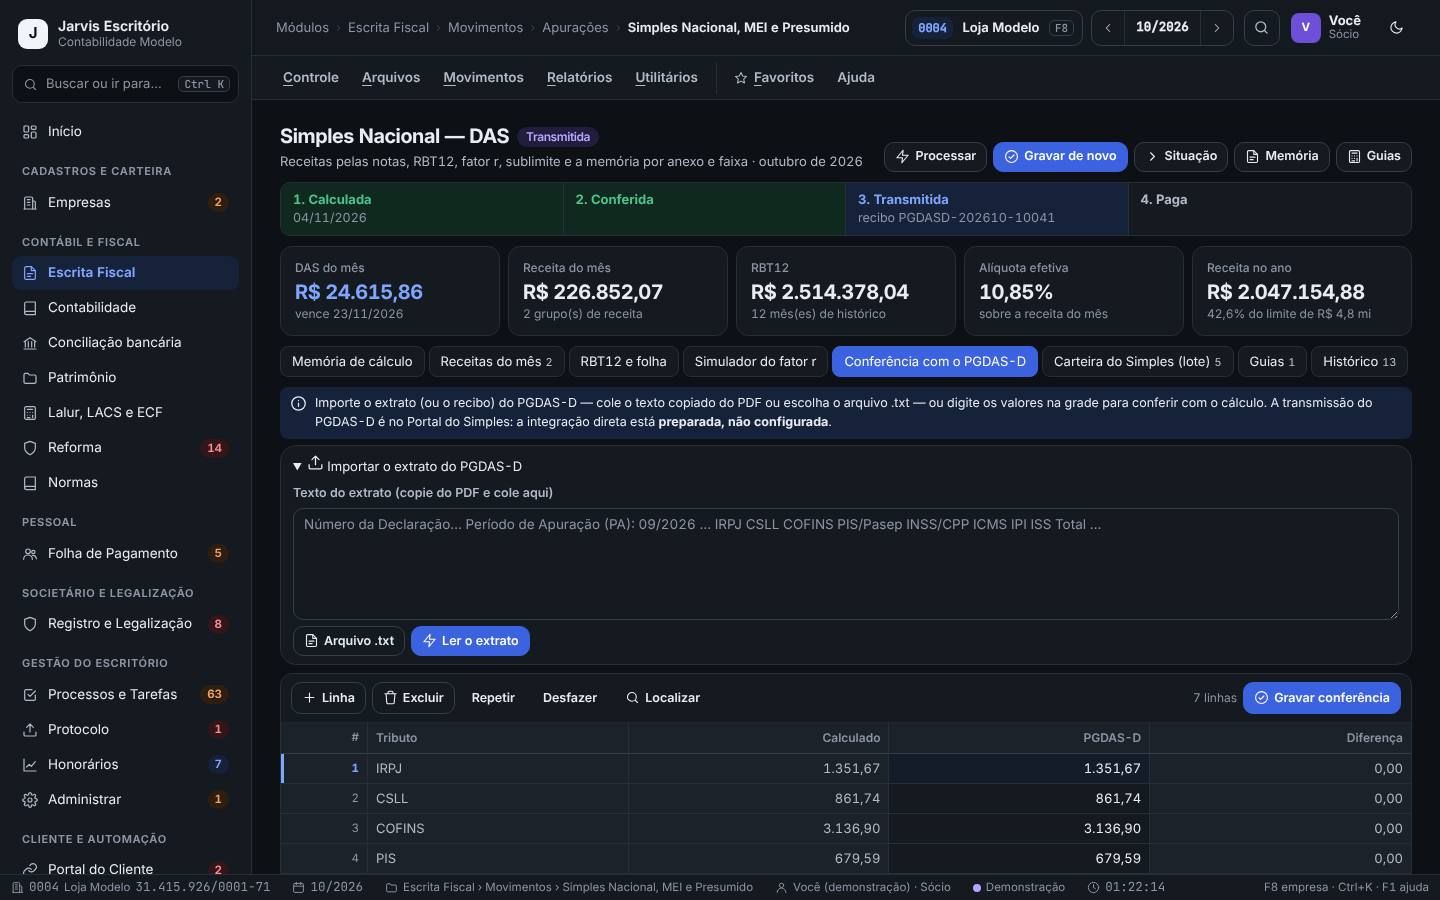
- Na aba Conferência com o PGDAS-D, clique em Importar o extrato do PGDAS-D: cole o texto copiado do PDF ou escolha o arquivo .txt e clique em Ler o extrato. Ou digite os valores na grade.
- A grade mostra cada tributo (IRPJ, CSLL, COFINS, PIS, CPP, ICMS, ISS) com o Calculado, o PGDAS-D e a Diferença. Clique em Gravar conferência.
- As abas Guias e Histórico mostram as guias geradas e cada cálculo gravado.
A Júlia transmite o PGDAS-D de 09/2026 da Loja Modelo, copia o texto do extrato em PDF, cola na conferência e clica em Ler o extrato. A grade mostra diferença zero em todos os tributos e a mensagem “Cálculo igual ao PGDAS-D”. Ela grava a conferência.
- Na Studio Bella, o simulador mostra fator r de 26,32% e diz que, com cerca de R$ 807 a mais de folha por mês (por exemplo, pró-labore), a empresa iria para o Anexo III e economizaria cerca de R$ 3,5 mil no mês. A própria tela lembra: confira o custo do INSS sobre o pró-labore antes de recomendar.
- Diferença na conferência quase sempre é receita classificada no anexo errado, nota cancelada escriturada ou ST/monofásico não marcado no item. Corrija o documento e grave a apuração de novo.
- O fator r e os anexos III e V seguem a LC 123/2006. Antes de orientar o cliente a aumentar o pró-labore por causa do fator r, confira a legislação vigente e o impacto na folha.
O Simples da carteira em lote
Escrita Fiscal › Movimentos › Apurações › Simples Nacional, MEI e Presumido › Carteira do Simples (lote)
Calcula o DAS de todas as empresas do Simples da carteira na competência e compara com a apuração gravada: quem falta apurar, quem mudou e quem passou do sublimite.
No começo do mês, para apurar a carteira inteira de uma vez, e antes do prazo do PGDAS-D, para ver quem ainda não foi apurado.
Passo a passo
- Na apuração do Simples, abra a aba Carteira do Simples (lote).
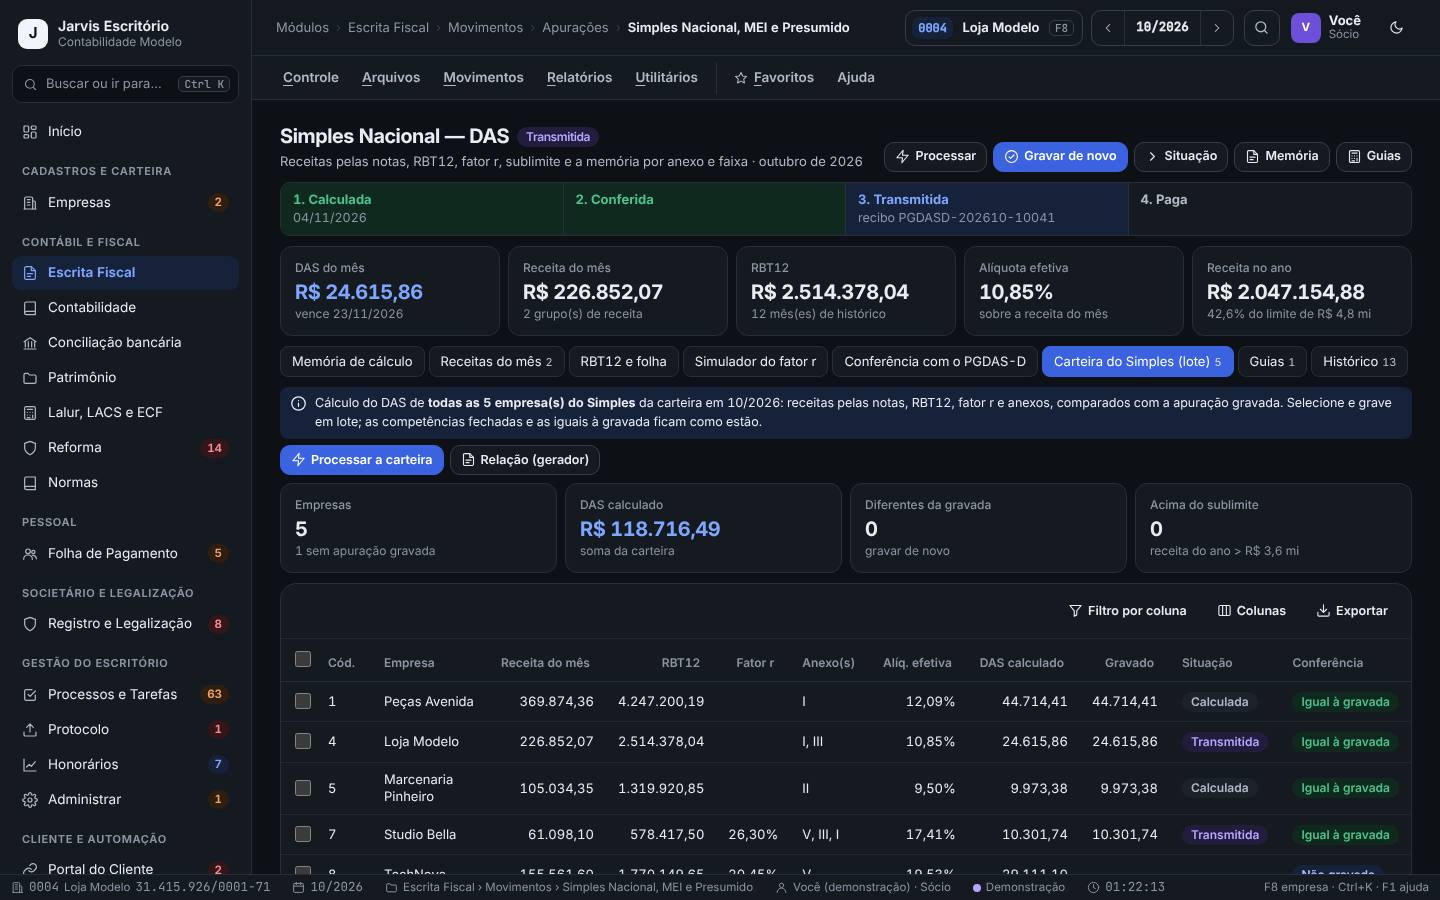
- Leia os cartões: Empresas (com as sem apuração gravada), DAS calculado (soma da carteira), Diferentes da gravada e Acima do sublimite.
- A lista mostra cada empresa com a receita do mês, a RBT12, o fator r, os anexos, a alíquota efetiva, o DAS calculado, o gravado, a situação e a conferência (ex.: Igual à gravada, Não gravada, Diferente da gravada).
- Clique em Processar a carteira para calcular de novo. Selecione as empresas e grave em lote: competências fechadas e apurações iguais à gravada ficam como estão.
- Relação (gerador) imprime a lista.
Em 09/2026, a carteira da Contabilidade Modelo tem 5 empresas do Simples. Quatro estão iguais à gravada; a TechNova aparece como Não gravada, com DAS calculado de R$ 29,1 mil. A Júlia seleciona a TechNova, grava em lote e passa à conferência dela.
- A coluna Fator r mostra quem está perto do limite entre os anexos III e V: é a lista para conversar com os clientes de serviço sobre o pró-labore.
- Gravar em lote grava o cálculo; não transmite nada. Cada PGDAS-D continua sendo transmitido no Portal do Simples.
ICMS no Simples: DIFAL, ST e DeSTDA
Escrita Fiscal › Movimentos › Apurações › ICMS
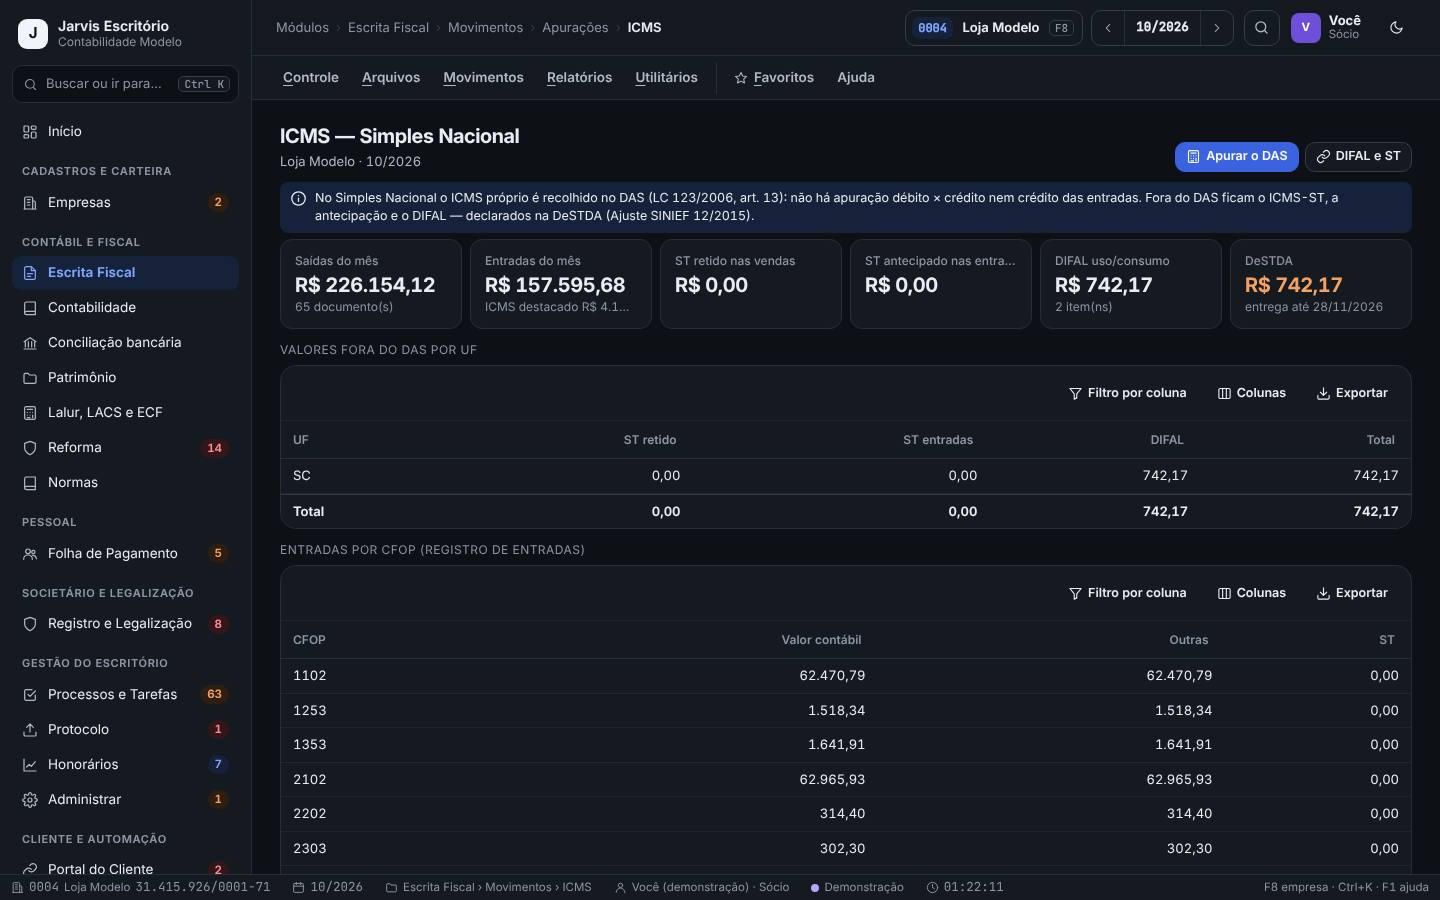
Na empresa do Simples, o ICMS próprio vai no DAS. Esta tela mostra o que fica fora do DAS: ST retido nas vendas, ST antecipado nas entradas e DIFAL de uso e consumo, por UF, com o valor da DeSTDA.
Todo mês, nas empresas do Simples que compram de outra UF ou operam com substituição tributária.
Passo a passo
- Com uma empresa do Simples ativa, abra Escrita Fiscal › Movimentos › Apurações › ICMS. O título é ICMS — Simples Nacional.
- Leia os cartões: Saídas do mês, Entradas do mês (com o ICMS destacado, sem crédito), ST retido nas vendas, ST antecipado nas entradas, DIFAL uso/consumo e DeSTDA.
- Confira a tabela Valores fora do DAS por UF e as Entradas por CFOP.
- Os botões Apurar o DAS e DIFAL e ST levam às outras apurações. Em Apurações › DIFAL e substituição tributária, clique em Processar e Gravar apuração.
- Para o arquivo, abra Relatórios › Informativos › DeSTDA e clique em Gerar e validar. Importe o arquivo no programa oficial (SEDIF-SN), valide, assine e transmita.
Em 09/2026, a Loja Modelo comprou material de uso e consumo de outra UF: o DIFAL deu R$ 742,17, que vai na DeSTDA. A DeSTDA avisa que a apuração de DIFAL e ST da competência ainda não foi gravada: a Marina grava em DIFAL e substituição tributária e depois gera o arquivo.
- O texto da própria tela resume a regra: no Simples não há apuração débito × crédito nem crédito das entradas; fora do DAS ficam a ST, a antecipação e o DIFAL.
- A tela mostra o prazo de entrega da DeSTDA. Prazos e alíquotas internas mudam por UF: confirme na legislação vigente da UF antes de orientar o cliente.
Apurar o ICMS no regime normal (débito × crédito)
Escrita Fiscal › Movimentos › Apurações › ICMS
Nas empresas do Lucro Presumido e do Lucro Real que apuram o ICMS normal, faz o Registro de Apuração (P9) e os valores do E110/E210: débitos, créditos, ajustes, saldo credor, ST por UF e a guia.
Todo mês, depois de conferir os documentos e antes de gerar a EFD ICMS/IPI e a declaração estadual.
Passo a passo
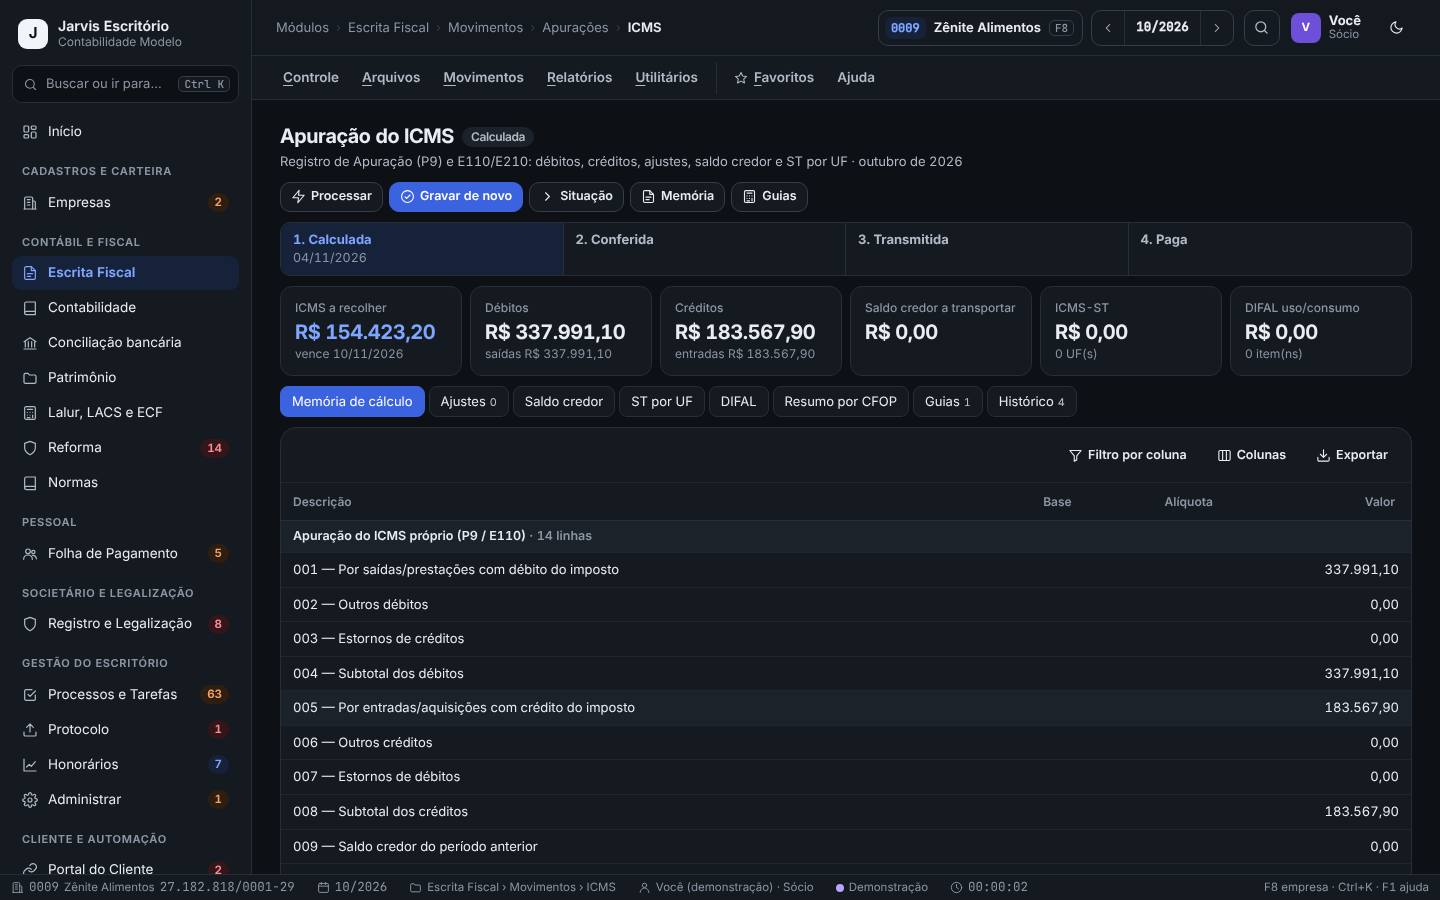
- Escolha uma empresa do regime normal (ex.: 0009 · Zênite Alimentos) e abra Escrita Fiscal › Movimentos › Apurações › ICMS.
- Clique em Processar. Leia os cartões: ICMS a recolher (com o vencimento), Débitos, Créditos, Saldo credor a transportar, ICMS-ST e DIFAL uso/consumo.
- Na Memória de cálculo, as linhas da apuração do ICMS próprio (P9 / E110): 001 débitos pelas saídas, 002 outros débitos, 003 estornos de créditos, 005 créditos pelas entradas, até 013 imposto a recolher e 014 saldo credor a transportar.
- Use as abas Ajustes (benefícios e outros créditos e débitos, com o código da UF), Saldo credor, ST por UF, DIFAL, Resumo por CFOP, Guias e Histórico.
- Clique em Gravar apuração (Ctrl+S) para gravar a apuração e a guia; depois de uma correção, Processar e Gravar de novo. Use Situação para registrar a conferência e a transmissão da declaração estadual.
Em 09/2026, a Zênite Alimentos teve R$ 254,2 mil de débitos nas saídas e R$ 183,6 mil de créditos nas entradas: ICMS a recolher de R$ 70.672,80, sem saldo credor a transportar. A guia do ICMS próprio foi gerada e aparece em Guias de recolhimento.
- Os ajustes por UF usam a tabela de códigos de ajuste cadastrada em Arquivos › Ajustes de ICMS por UF.
- O livro Registro de apuração do ICMS (P9) sai com os mesmos números (Relatórios › Livros).
- Alíquotas internas e interestaduais, códigos de ajuste e o prazo de recolhimento dependem da UF. Confira a legislação vigente antes de lançar ajustes ou orientar o pagamento.
Apurar o PIS e a COFINS
Escrita Fiscal › Movimentos › Apurações › PIS e COFINS
Calcula o PIS e a COFINS cumulativos (Presumido) ou não cumulativos (Real): receitas por CST, exclusões, créditos por natureza, retenções sofridas, saldo credor e os DARFs.
Todo mês, nas empresas do Lucro Presumido e do Lucro Real, antes da EFD-Contribuições e da DCTFWeb.
Passo a passo
- Com a empresa do Presumido ou do Real ativa, abra Escrita Fiscal › Movimentos › Apurações › PIS e COFINS. Nas empresas do Simples, a tela não se aplica.
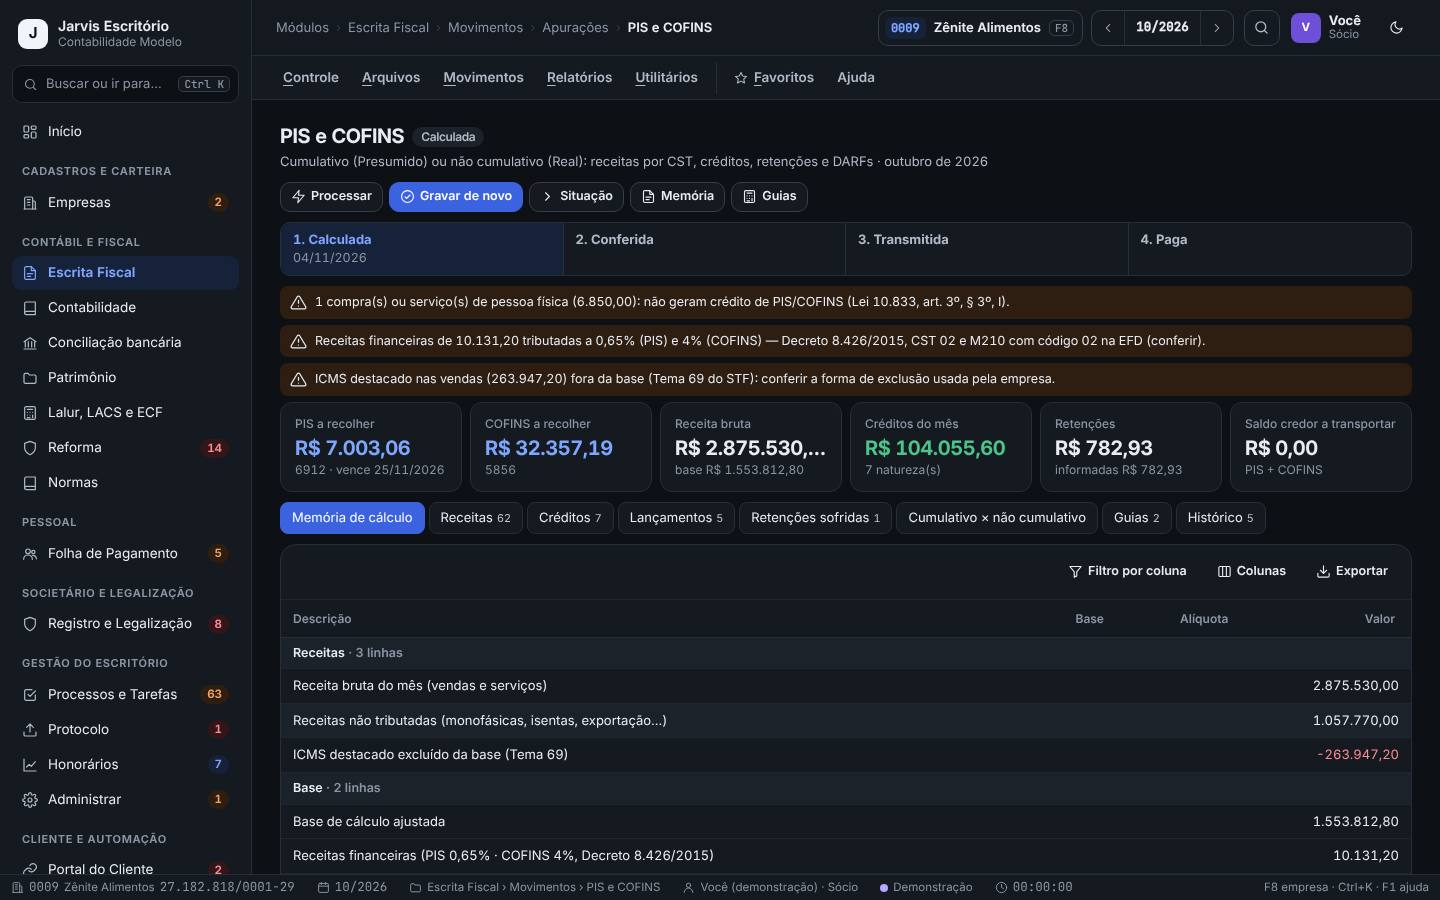
- Clique em Processar e, conferido, em Gravar apuração (ou Gravar de novo). Leia os avisos do alto: eles explicam escolhas do cálculo que você precisa conferir (ex.: compras de pessoa física sem crédito, receitas financeiras com alíquota própria, ICMS excluído da base).
- Leia os cartões: PIS a recolher e COFINS a recolher (com o código do DARF e o vencimento), Receita bruta e a base, Créditos do mês, Retenções e Saldo credor a transportar.
- Na Memória de cálculo, siga a conta: receitas, receitas não tributadas, exclusões, base ajustada, créditos por natureza, débito, crédito descontado, retenções deduzidas e o valor a recolher.
- Use as abas Receitas, Créditos, Lançamentos, Retenções sofridas, Cumulativo × não cumulativo, Guias e Histórico.
Na Zênite Alimentos (Lucro Real, não cumulativo), a receita bruta de 09/2026 foi de R$ 2,16 milhões; tirando as receitas não tributadas e o ICMS destacado, a base ficou em R$ 1,17 milhão. Com R$ 104 mil de créditos do mês (revenda, energia, aluguéis, frete, depreciação, devoluções) e as retenções, o PIS a recolher ficou em R$ 644,53 e a COFINS em R$ 3.069,41.
- A aba Cumulativo × não cumulativo compara os dois regimes com os números do mês: útil para conversar com o cliente no planejamento do ano.
- Os avisos citam leis, decretos e decisões (ex.: a exclusão do ICMS da base) e pedem para conferir. Confira a legislação vigente e a forma adotada pela empresa antes de transmitir.
IRPJ e CSLL, retenções e as demais apurações
Escrita Fiscal › Movimentos › Apurações › IRPJ e CSLL
Apura o IRPJ e a CSLL pela receita (Presumido trimestral ou estimativa mensal do Real). As outras apurações do menu seguem o mesmo jeito: Retenções, ISS, IPI, DIFAL e ST, e IBS e CBS.
Todo mês (estimativa do Real) ou a cada trimestre (Presumido), e todo mês para as retenções e as demais apurações que valem para a empresa.
Passo a passo
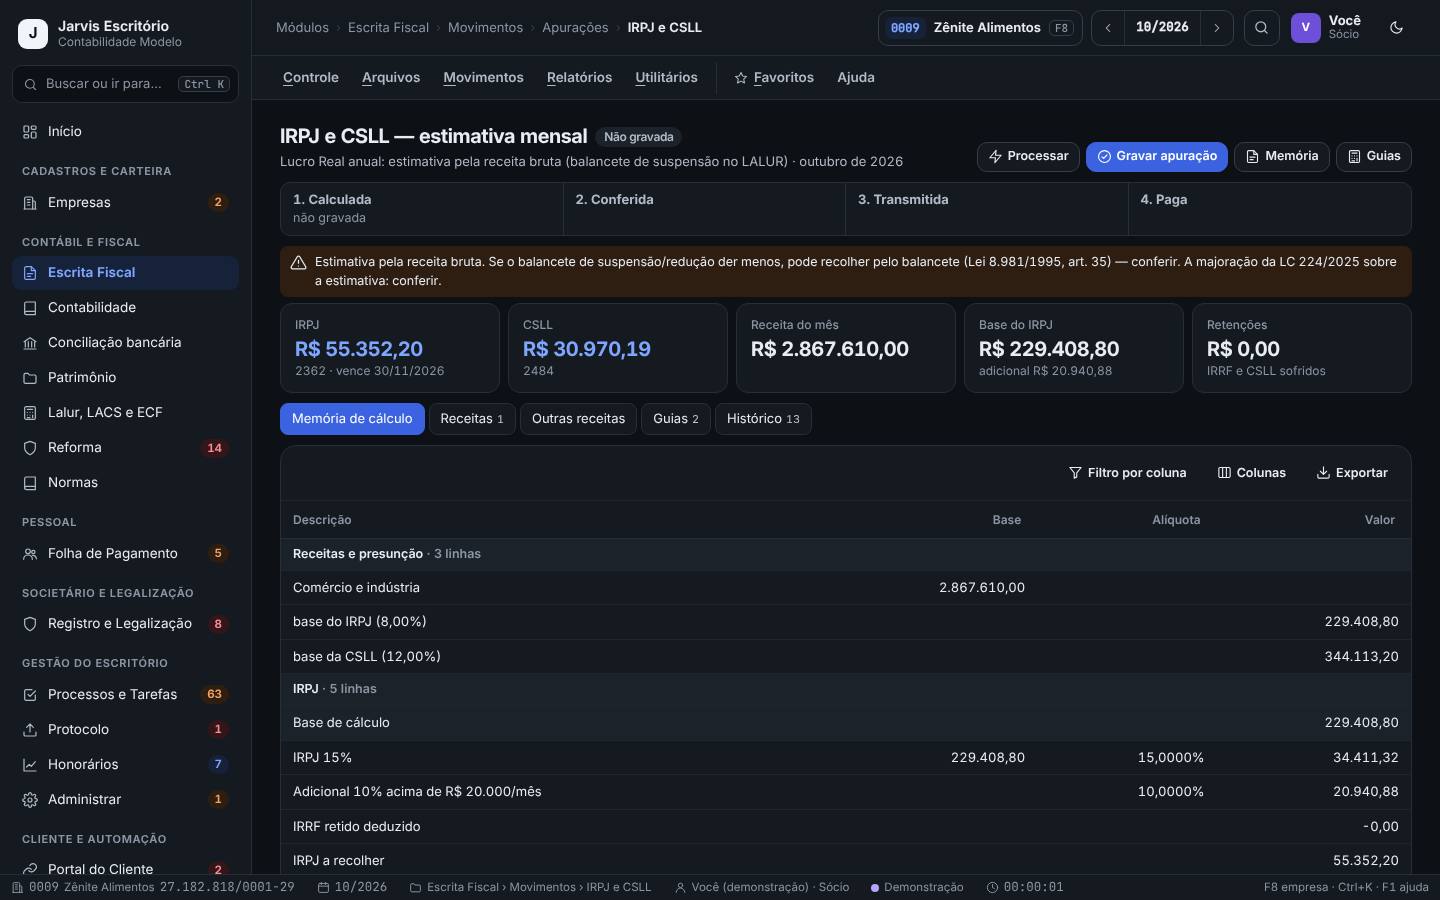
- Abra Apurações › IRPJ e CSLL e clique em Processar. Leia os cartões: IRPJ e CSLL (com o código do DARF e o vencimento), Receita do mês, Base do IRPJ (com o adicional) e Retenções.
- Na memória, confira a receita por atividade, o percentual de presunção, o IRPJ, o adicional, a CSLL e as retenções deduzidas. Clique em Gravar apuração.
- Apurações › Retenções (IRRF, CSRF, INSS, ISS): as retidas nas notas de serviço tomadas e as sofridas nas prestadas, com o que vai para DARF e para a DCTFWeb (R-2010 na Reinf).
- Apurações › ISS (prestados, tomados e retidos, por município), IPI (para quem é contribuinte), DIFAL e substituição tributária e IBS e CBS (reforma tributária) funcionam igual: Processar, conferir a memória e gravar.
- Todas têm a mesma linha de situação (Calculada, Conferida, Transmitida, Paga) e as abas Guias e Histórico.
A Zênite Alimentos apura o IRPJ e a CSLL por estimativa mensal. Em 09/2026, a receita de R$ 2,15 milhões gerou base de IRPJ de R$ 172,3 mil (presunção de 8% para comércio) e base de CSLL de R$ 258,5 mil (12%): IRPJ de R$ 41.081,80 (com o adicional) e CSLL de R$ 23.264,17. Nas retenções, o mês teve IRRF de R$ 596,95 de prestador pessoa física e INSS retido de R$ 753,50.
- A tela do IRPJ e CSLL do Lucro Real avisa quando o balancete de suspensão ou redução pode dar menos: a apuração pelo balancete fica no módulo Lalur, LACS e ECF.
- No IBS e CBS, o ano de 2026 é de teste: os valores são informativos, sem guia. A tela confere o destacado nas notas e aponta os itens sem cClassTrib.
- Percentuais de presunção, adicional, alíquotas e códigos de DARF seguem a legislação do IRPJ e da CSLL e mudam com ela. Confira a legislação vigente antes de recolher.
- Nas retenções calculadas pelos parâmetros (quando a nota não trouxe os valores retidos), a própria tela pede para conferir com a nota.
Livros fiscais com termos e folhas numeradas
Escrita Fiscal › Relatórios › Livros
Tira os livros fiscais da empresa com termo de abertura e de encerramento, folhas numeradas e transporte de totais: Registro de entradas (P1), de saídas (P2), de serviços (ISS), de apuração do ICMS (P9) e do IPI (P8) e de inventário (P7).
Todo mês, para arquivar, e sempre que um cliente ou uma fiscalização pedir os livros.
Passo a passo
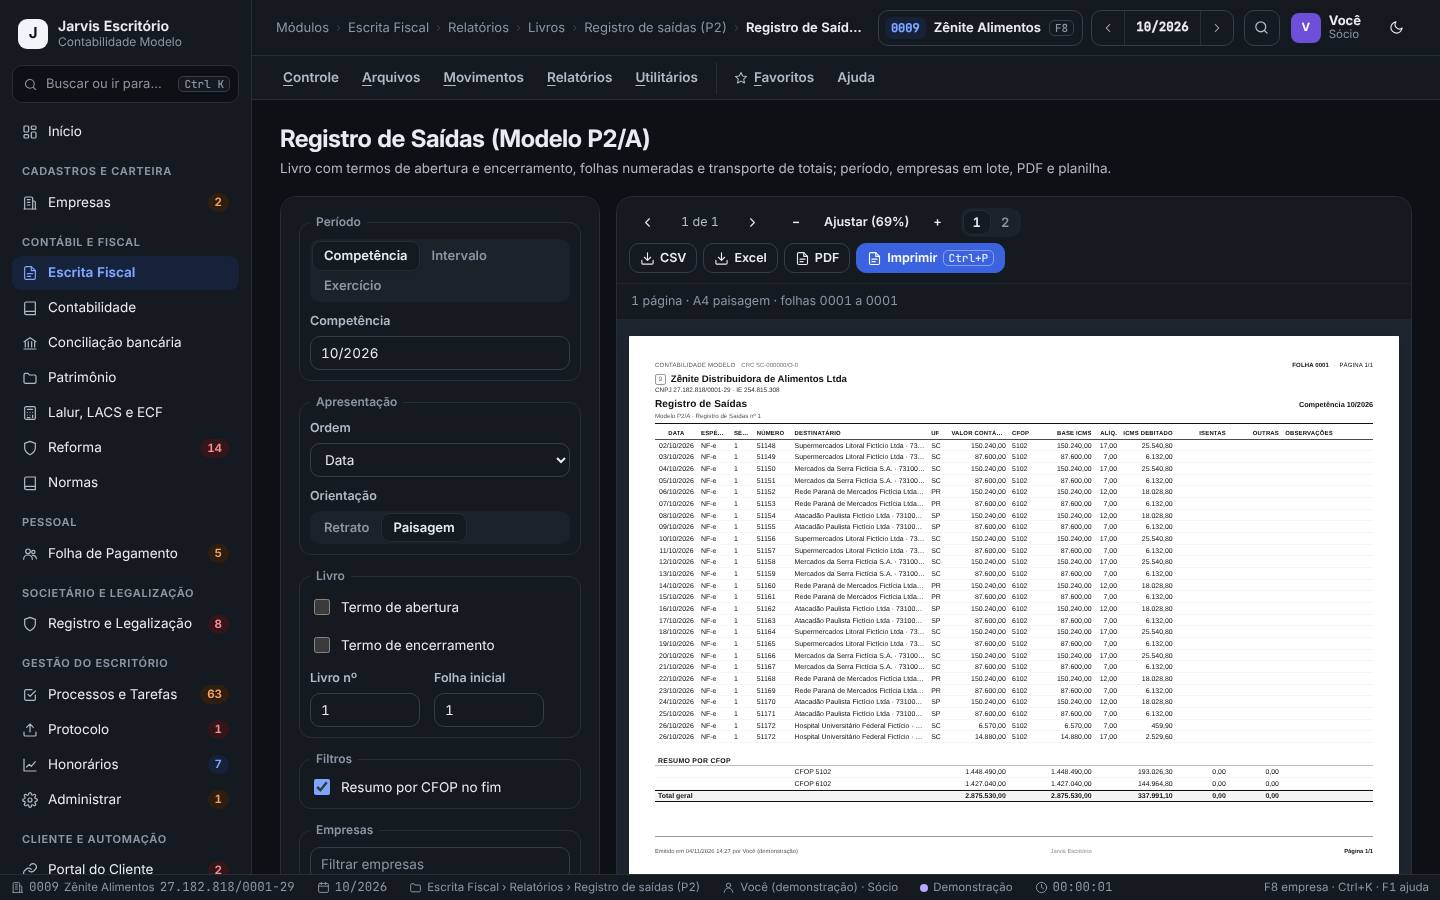
- Abra Escrita Fiscal › Relatórios › Livros e escolha o livro (ex.: Registro de saídas (P2)).
- Escolha o Período (Competência, Intervalo ou Exercício) e a ordem (Data ou Número).
- Em Livro, marque Termo de abertura e Termo de encerramento e informe o Livro nº e a Folha inicial.
- Em Filtros, marque Resumo por CFOP no fim se quiser.
- Em Empresas, marque uma ou várias e clique em Gerar (F5). Saia em PDF, Excel, CSV ou imprima.
Para arquivar setembro, a Marina gera o Registro de saídas (P2) da Zênite Alimentos em 09/2026, com o livro nº 1 e a folha inicial 0001. A prévia mostra cada nota com destinatário, UF, valor contábil, CFOP, base, alíquota e ICMS debitado.
- Para o ano inteiro, escolha Exercício e marque os dois termos: o livro sai numerado do começo ao fim.
- Os livros saem dos documentos escriturados. Gere depois de conferir e, de preferência, depois do fechamento da competência, para não imprimir um livro que ainda vai mudar.
Arquivos do SPED e declarações: gerar e validar
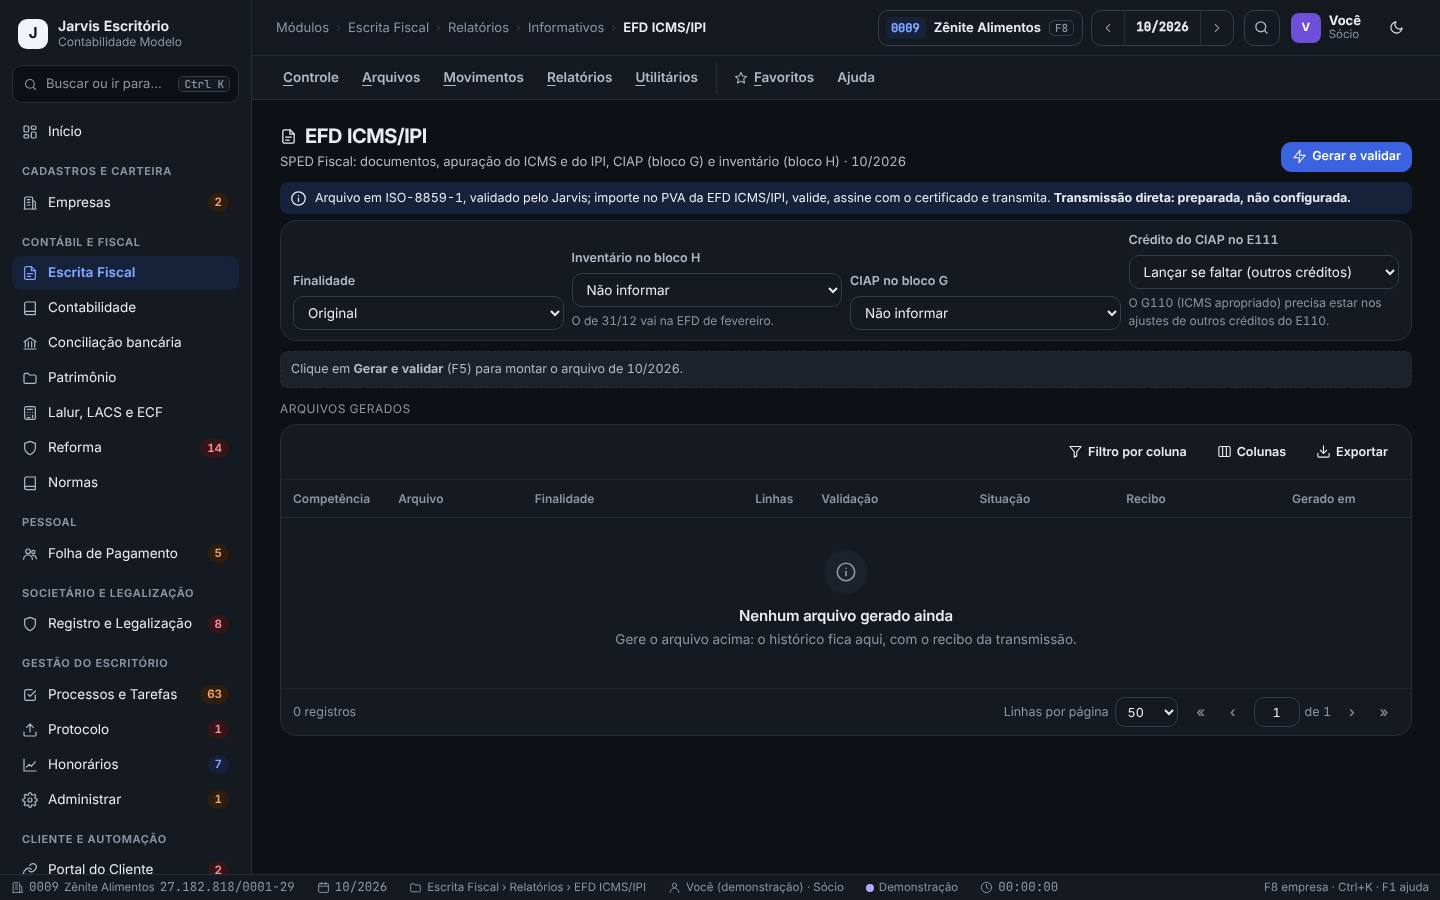
Escrita Fiscal › Relatórios › Informativos › EFD ICMS/IPI
Monta e valida os arquivos das obrigações acessórias da empresa: EFD ICMS/IPI, EFD-Contribuições, EFD-REINF, MIT e DCTFWeb, DeSTDA, DIME (SC) e as declarações estaduais e municipais, e DASN-SIMEI.
Todo mês, depois de apurar, conferir e, de preferência, fechar a competência.
Passo a passo
- Abra Escrita Fiscal › Relatórios › Informativos e escolha a obrigação (ex.: EFD ICMS/IPI).
- Escolha a Finalidade (Original ou Substituta/Retificadora) e as opções da obrigação (na EFD ICMS/IPI: o inventário no bloco H, o CIAP no bloco G e o crédito do CIAP no E111).
- Clique em Gerar e validar (F5). O arquivo é montado e conferido aqui.
- Em Arquivos gerados, baixe o arquivo e acompanhe a competência, a finalidade, as linhas, a validação, a situação e o recibo.
- Importe o arquivo no programa oficial (PVA da EFD, programa da DIME, SEDIF-SN…), valide, assine com o certificado e transmita. Depois, registre o recibo.
- Na EFD-Reinf, confira a Prévia dos eventos, clique em Gravar eventos e use Baixar lote.
A Zênite Alimentos entrega a EFD ICMS/IPI e a EFD-Contribuições. Depois do fechamento de 09/2026, a Júlia gera as duas como Original, baixa os arquivos, valida no PVA de cada uma, assina e transmite. O recibo fica registrado na lista de arquivos gerados.
- Os avisos da tela apontam o que falta antes de gerar (ex.: na EFD-Reinf, o CPF do contabilista para os eventos de fechamento, preenchido nos Parâmetros fiscais).
- A tela MIT e DCTFWeb avisa quando não se aplica: no Simples e no MEI, os tributos vão no PGDAS-D ou na DASN-SIMEI.
- O Jarvis gera e valida, mas não transmite: a transmissão direta está preparada, não configurada. Prazos, leiautes e obrigatoriedades mudam: confira a legislação e o leiaute vigentes de cada obrigação.
Auditor fiscal: os cruzamentos antes de transmitir
Escrita Fiscal › Relatórios › Auditor fiscal
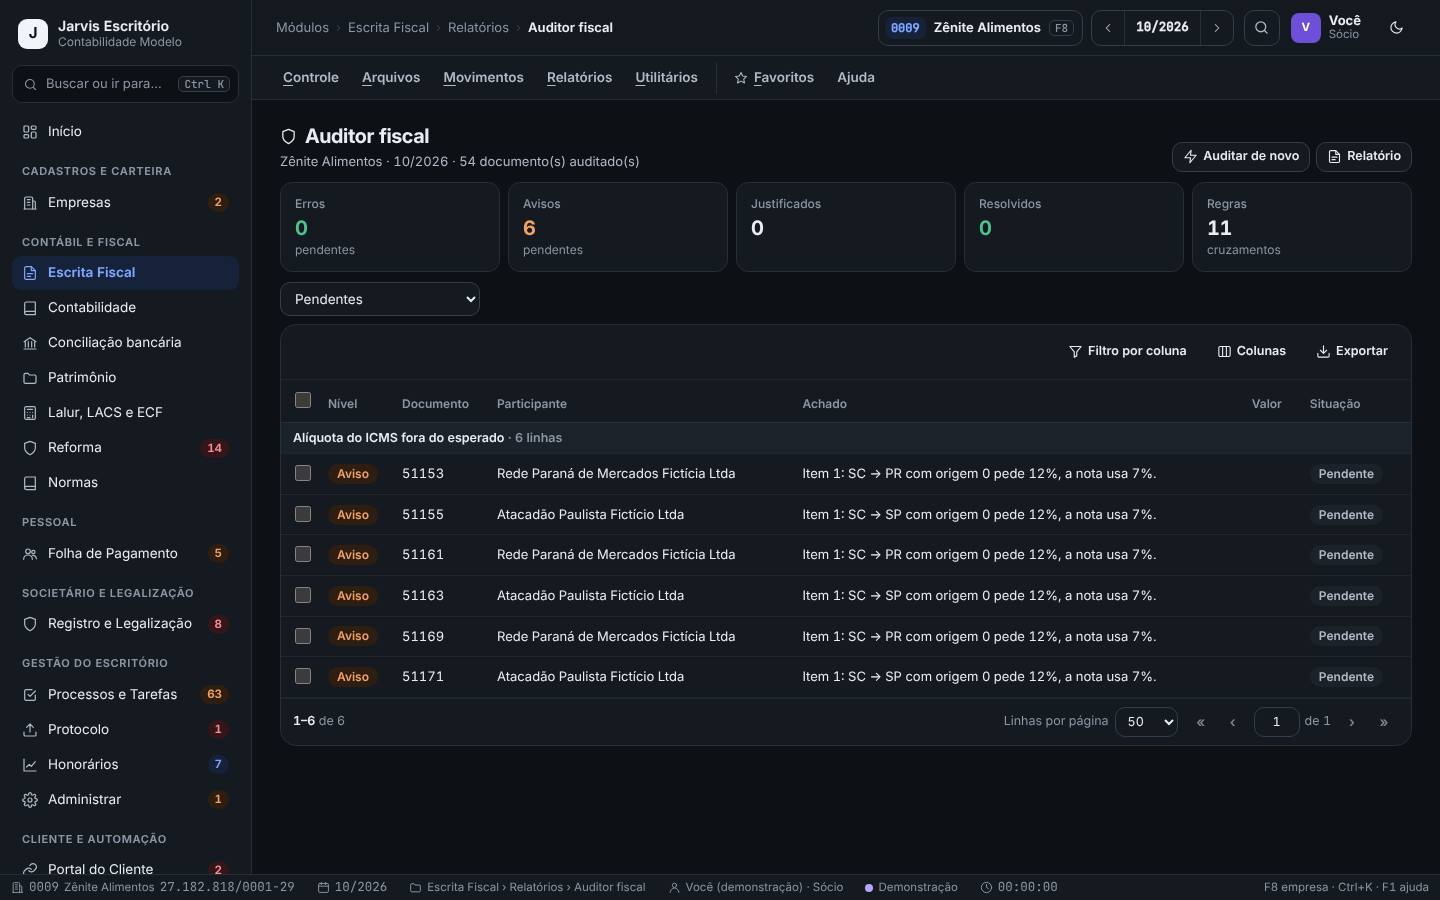
Passa as regras de cruzamento nos documentos e nas apurações da competência e lista os achados como erro ou aviso, com o documento, o participante e o valor.
Antes de fechar a competência e antes de transmitir as declarações.
Passo a passo
- Abra Escrita Fiscal › Relatórios › Auditor fiscal. O alto diz quantos documentos foram auditados.
- Leia os cartões: Erros, Avisos, Justificados, Resolvidos e Regras (quantos cruzamentos).
- Filtre por Pendentes, Só erros, Só avisos ou Todos (com justificados). A lista vem agrupada pela regra (ex.: Alíquota do ICMS fora do esperado, Apuração diferente da escrituração).
- Corrija cada achado no documento ou na apuração. O que estiver certo, justifique.
- Clique em Auditar de novo para refazer os cruzamentos. Relatório imprime a lista.
Na Zênite Alimentos, o auditor de 09/2026 aponta 1 erro e 6 avisos. O erro: “PIS e COFINS: a apuração gravada é 3.713,94 e a escrituração atual dá 12.452,67 … Apure de novo.” Os avisos são vendas para outras UFs com alíquota de 7% onde a regra pede 12%. A Júlia apura o PIS e a COFINS de novo e confere as notas interestaduais com o cliente.
- Erro impede o fechamento e deve ser corrigido antes de transmitir; aviso pede conferência, mas pode estar certo.
- Justificar um aviso não corrige nada: só registra que você conferiu. Escreva o motivo, porque ele fica na auditoria.
Fechamento fiscal da competência
Escrita Fiscal › Controle › Fechamento fiscal da competência
Confere a competência e trava a escrita fiscal: depois de fechada, nenhum documento, item, ajuste ou saldo entra ou muda. Reabrir pede o motivo e fica na auditoria.
Todo mês, depois de conferir os documentos, apurar, passar o auditor e gerar as obrigações.
Passo a passo
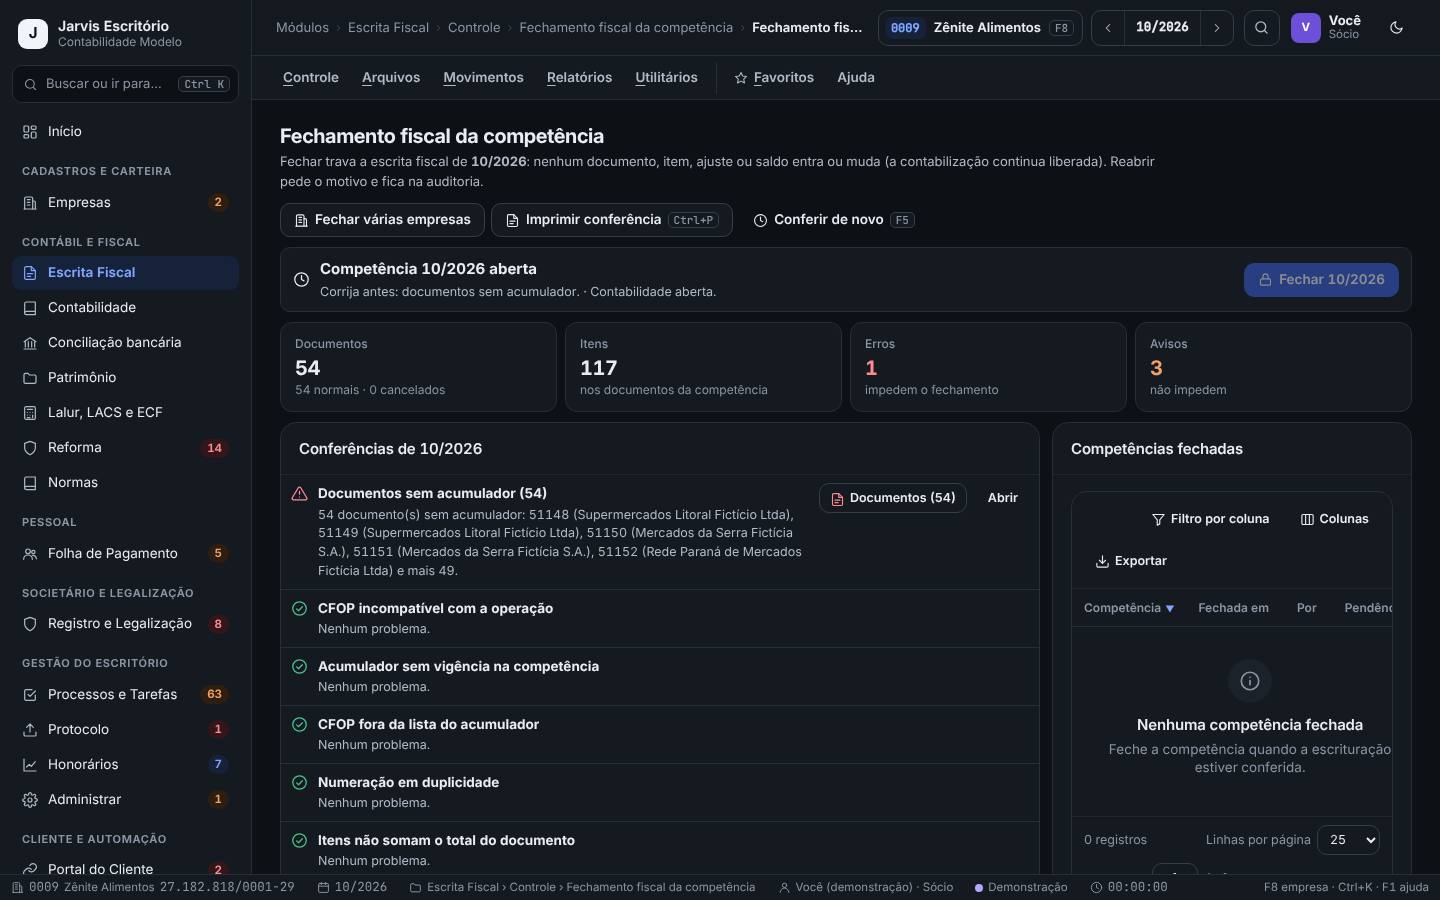
- Abra Escrita Fiscal › Controle › Fechamento fiscal da competência. O alto diz se a competência está aberta e o que corrigir antes (ex.: “Corrija antes: documentos sem acumulador”).
- Leia os cartões: Documentos, Itens, Erros (impedem o fechamento) e Avisos (não impedem).
- Em Conferências, cada item diz “Nenhum problema” ou o que achou, com o botão Abrir: documentos sem acumulador, CFOP incompatível, acumulador sem vigência, numeração em duplicidade, itens que não somam o total, cancelado contabilizado, sem participante, NF-e sem itens, sem contabilizar, chave de acesso, NF-e sem XML, itens sem NCM, CST incompatível, e a situação das apurações e das guias.
- Corrija os erros e clique em Conferir de novo (F5). Imprimir conferência (Ctrl+P) guarda o retrato da conferência.
- Sem erros, clique em Fechar (o botão traz a competência). Para várias empresas de uma vez, use Fechar várias empresas.
- Embaixo, Competências fechadas mostra quando e por quem cada uma foi fechada e as pendências que ficaram.
Na Zênite Alimentos, a competência 09/2026 não fecha: há 54 documentos sem acumulador (erro) e avisos de NF-e sem XML guardado e itens sem NCM. A Júlia abre os documentos sem acumulador, corrige em lote, clica em Conferir de novo e, sem erros, fecha 09/2026.
- O fechamento fiscal não trava a contabilização: os lançamentos continuam liberados até o fechamento contábil.
- O Painel do escritório mostra quantas competências faltam fechar na carteira (o círculo “fechadas” do Progresso).
- Feche só depois de transmitir e conferir: reabrir é possível, mas pede motivo e fica registrado.
Guias de recolhimento da empresa e da carteira
Escrita Fiscal › Movimentos › Guias de recolhimento
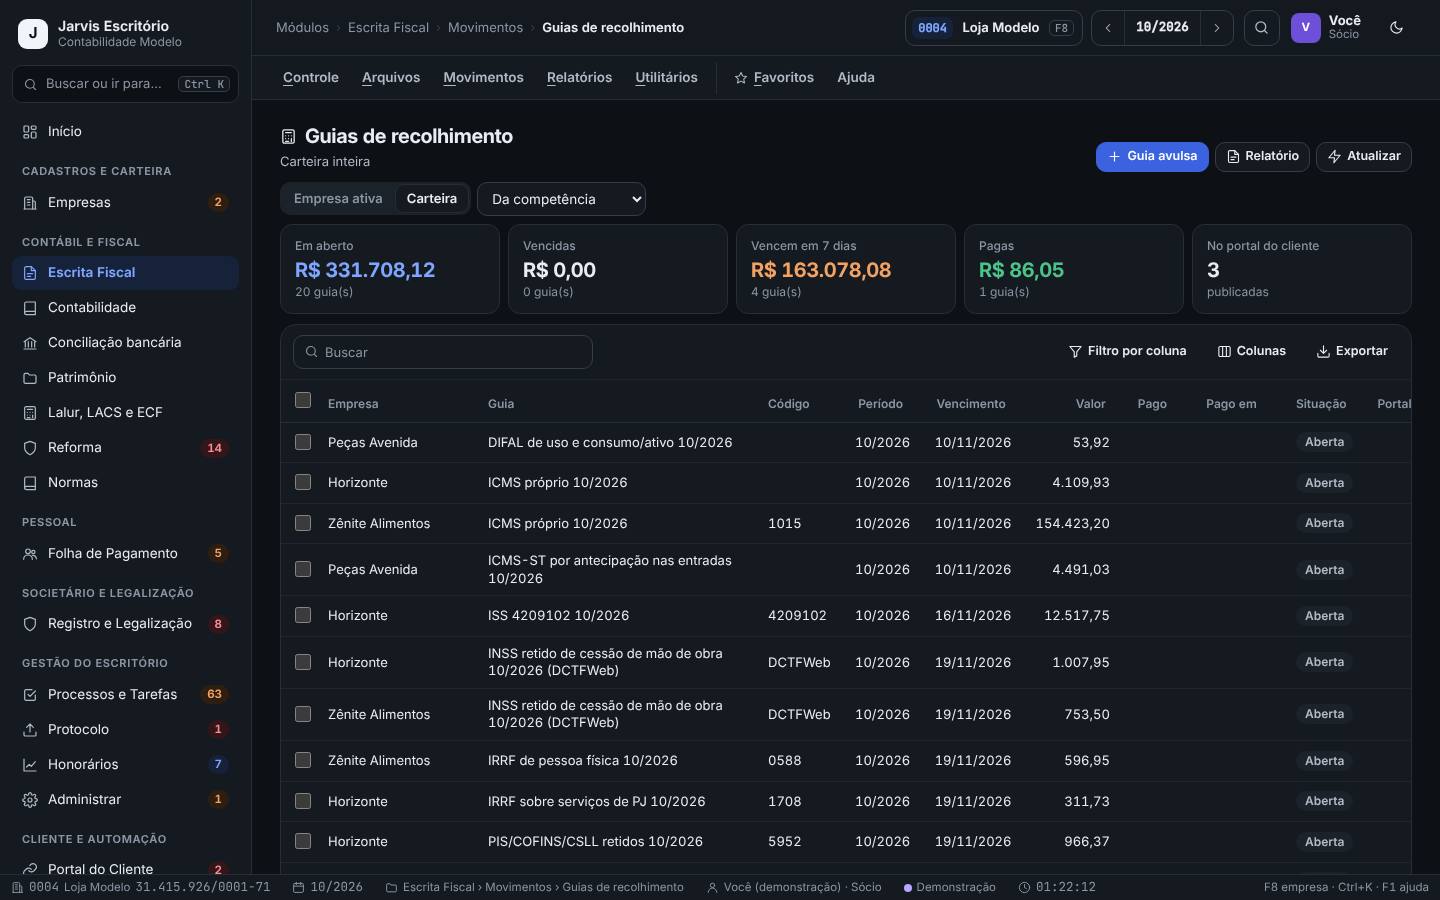
Reúne as guias geradas pelas apurações (DAS, DARF, ICMS, ISS, retenções) com o vencimento, o valor, o pagamento e se foram publicadas no portal do cliente, da empresa ativa ou da carteira inteira.
Todo dia de vencimento, para cobrar o cliente, e no fim do mês, para conferir o que foi pago.
Passo a passo
- Abra Escrita Fiscal › Movimentos › Guias de recolhimento. Escolha Empresa ativa ou Carteira.
- Filtre por Da competência, Em aberto, Vencidas, Vencem em 15 dias ou Do ano.
- Leia os cartões: Em aberto, Vencidas, Vencem em 7 dias, Pagas e No portal do cliente.
- A lista mostra a guia, o código, o período, o vencimento, o valor, o pago, a data do pagamento, a situação e se está no portal.
- Guia avulsa registra uma guia que não veio de apuração. Relatório imprime a lista; Atualizar recarrega.
- Para um panorama por empresa, gere Relatórios › Impostos › Demonstrativo dos impostos: base, valor, vencimento, situação, pago e a pagar, com as guias.
Na carteira, a Júlia filtra Vencidas e vê o DAS 09/2026 da Loja Modelo (R$ 25.110,26, já publicado no portal) e as guias da Zênite Alimentos (ICMS, PIS, COFINS, IRRF e INSS retido). Ela confirma com cada cliente se o pagamento foi feito e registra os pagos.
- Publicar a guia no portal do cliente evita o pedido de segunda via por WhatsApp.
- O aviso da tela lembra que tributo federal pago em atraso tem multa e juros. Confira as regras e os acréscimos vigentes antes de orientar o cliente sobre uma guia vencida.
Pratique na demonstração
- Escolha a 0004 · Loja Modelo (F8) na competência 09/2026 e abra Apurações › Simples Nacional, MEI e Presumido. Anote o DAS do mês, a RBT12 e a alíquota efetiva.
- Na aba Conferência com o PGDAS-D, confira que o total calculado é igual ao total do PGDAS-D.
- Abra a aba Carteira do Simples (lote) e veja qual empresa está como Não gravada.
- Tecle F8 e escolha a 0009 · Zênite Alimentos. Abra Relatórios › Auditor fiscal e leia o erro pendente.
- Abra Apurações › PIS e COFINS e compare o PIS a recolher mais a COFINS a recolher com o valor “apuração gravada” citado pelo auditor.
- Abra Controle › Fechamento fiscal da competência e veja o que ainda impede o fechamento de 09/2026. No fim, clique em Recomeçar.
A conferência com o PGDAS-D da Loja Modelo mostra diferença zero, a TechNova aparece como Não gravada na carteira do Simples, e o fechamento da Zênite Alimentos lista os documentos sem acumulador como o erro que impede fechar.
Perguntas frequentes
O Jarvis transmite o PGDAS-D, a EFD e a DCTFWeb?
Não. Ele calcula, confere e gera os arquivos. A transmissão é feita no portal ou no programa oficial de cada órgão; a transmissão direta está preparada, mas não configurada.
Por que a tela de PIS e COFINS diz que não se aplica?
Porque a empresa ativa é do Simples Nacional ou MEI: o PIS e a COFINS vão no DAS. A tela vale para o Lucro Presumido e o Lucro Real.
Mudei um documento depois de apurar. E agora?
Abra a apuração e clique em Gravar de novo. O auditor fiscal aponta quando a apuração gravada ficou diferente da escrituração.
Fechei a competência e preciso corrigir uma nota. O que faço?
Reabra a competência no Fechamento fiscal, informando o motivo (fica na auditoria), corrija, apure de novo e feche outra vez.
Os percentuais e alíquotas do sistema estão sempre atualizados?
O sistema traz as tabelas e avisa quando algo precisa ser conferido, mas a legislação muda. Confira sempre as tabelas e a legislação vigentes antes de recolher ou transmitir.